수산물 가게를 하던 A씨의 변제계획안 마지막 장에는 "3. 변제율 — 가용소득에 의한 변제: 원금의 6.3% 상당액"이라고 변제율이 적혀 있습니다.
그 위 표에는 거래처 세 곳에 진 빚의 원금 1억 6,789만 원이, 그 옆 칸에는 36개월 동안 갚을 총액 1,069만 2,036원이 나란히 있습니다.
A씨가 매달 법원 계좌에 넣는 돈은 29만 7,001원입니다.
원금의 93.7%(원금의 탕감율)와 그동안 쌓인 이자 전부가 변제를 마치면 면책(탕감)되는 구조였습니다.
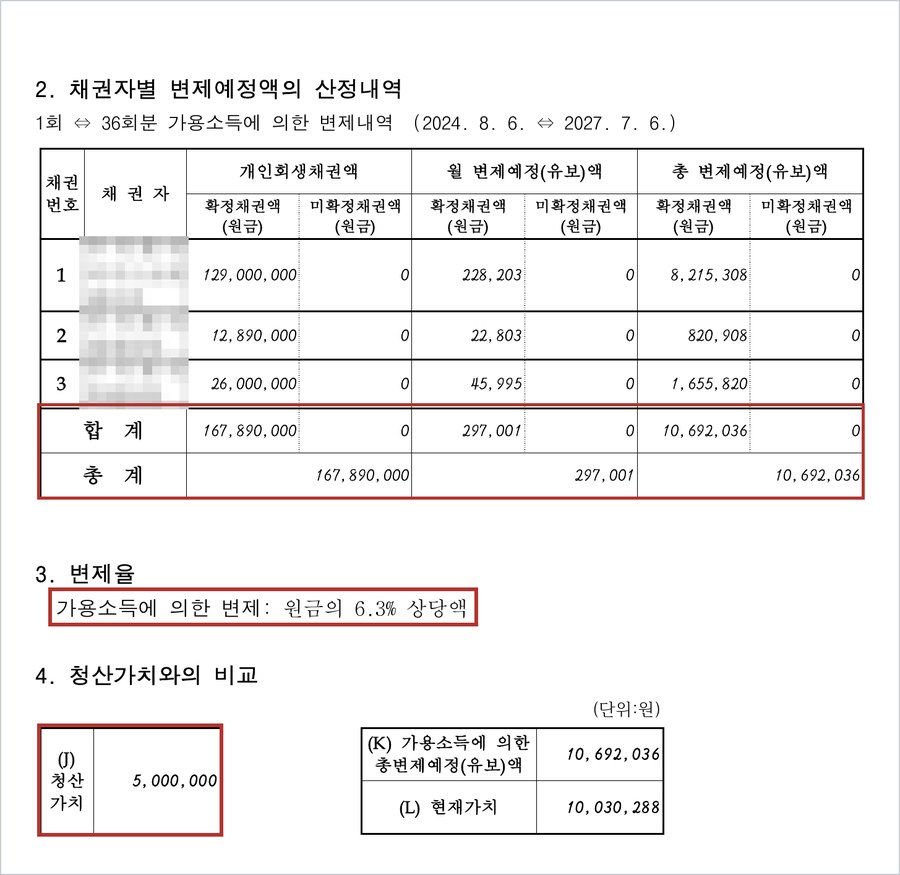
A씨의 변제계획안. 원금 1억 6,789만 원 가운데 6.3%인 1,069만 원을 36개월에 걸쳐 갚는 계획입니다.
같은 해 본 법무사가 진행한 다른 사건에서는 원금의 100%를 다 갚고 이자까지 일부 갚는 변제계획도 있었습니다.
개인회생으로 빚이 얼마나 줄어드는지, 이른바 탕감률은 사람마다 6%에서 100%까지 크게 다릅니다.
본 법무사가 진행한 개인회생 사건들의 변제계획안을 모아, 탕감률이 높은 사건과 중간인 사건, 낮은 사건을 나누어 무엇이 그 차이를 만들었는지 정리합니다.
변제율과 탕감률은 이렇게 계산됩니다
개인회생에서 변제계획안에 적히는 것은 변제율입니다.
갚을 총액이 원금의 몇 퍼센트인지를 나타냅니다.
흔히 말하는 탕감률은 그 나머지입니다.
- 변제율 = 총 변제액 ÷ 채무 원금
- 탕감률 = 100% − 변제율 (여기에 이자·지연손해금은 별도로 전부 면책)
변제율은 채무 액수로 정해지지 않습니다.
「채무자 회생 및 파산에 관한 법률」(이하 '법')은 채무자의 소득에서 생계비 등을 뺀 가용소득을 변제에 쓰도록 정하고 있습니다(법 제579조 제4호).
그래서 총 변제액은 다음 식으로 정해집니다.
- 월 소득 − 생계비 = 월 가용소득
- 월 가용소득 × 변제기간(36~60개월) = 총 변제액
다만 여기에 두 가지 하한이 붙습니다.
첫째, 총 변제액은 채무자가 파산했을 때 채권자들이 받을 금액, 즉 청산가치보다 적어서는 안 됩니다(법 제614조 제1항 제4호).
둘째, 채권자가 이의를 하면 가용소득 전부를 변제에 써야 하고, 총 변제액이 법령이 정한 최저변제액(무담보채무 5천만 원 미만은 5%, 5천만 원 이상은 3%에 100만 원을 더한 금액) 이상이어야 합니다(법 제614조 제2항).
결국 변제율은 소득, 부양가족, 채무액, 재산(청산가치), 변제기간 다섯 가지가 함께 정합니다.
아래 사건들을 보면 이 다섯 가지 가운데 무엇이 크게 작용했는지가 드러납니다.
탕감률이 높았던 사건 — 원금의 80% 이상이 줄어든 경우
수산물 가게 A씨 — 변제율 6.3%, 탕감률 93.7%
A씨의 채무는 모두 가게 거래처에 진 대금이었습니다.
한 거래처에만 1억 2,900만 원, 세 곳을 합쳐 원금이 1억 6,789만 원이었습니다.
탕감률이 이렇게 높아진 이유는 세 가지입니다.
- 채무에 비해 소득이 작았습니다. 가게에서 얻는 월 영업소득은 250만 원이었습니다.
- 부양가족이 있었습니다. 2인 가구로 생계비 220만 원을 인정받아, 매달 변제에 쓸 수 있는 돈은 30만 원에 불과했습니다.
- 재산이 거의 없었습니다. 청산가치가 500만 원이어서, 36개월 동안 30만 원씩 갚는 총액 1,069만 원이 청산가치를 넉넉히 넘었습니다. 변제기간을 늘릴 이유가 없었습니다.
1억 6,789만 원의 3%에 100만 원을 더한 최저변제액은 약 604만 원이므로, 1,069만 원은 그 기준도 충족했습니다.
비슷한 구조의 자영업자들 — 변제율 12~18%
| 사건 | 업종 | 원금 | 월 소득 / 생계비(가구원) | 월 변제금 × 기간 | 변제율 |
|---|---|---|---|---|---|
| B씨 | 미용실 | 9,985만 원 | 170만 / 136만(1인) | 34만 원 × 36개월 | 12.1% |
| C씨 | 정육점 | 8,302만 원 | 250만 / 220만(2인) | 30만 원 × 36개월 | 13.0% |
| D씨 | 횟집 | 1억 9,565만 원 | 225만 / 124만(1인) | 100만 원 × 36개월 | 18.3% |
세 사람 모두 가게를 하다가 생긴 사업 채무가 크고, 소득은 월 200만 원 안팎이었습니다.
채무가 1억 원이 넘더라도 갚는 돈은 소득에서 생계비를 뺀 금액으로만 정해지기 때문에, 채무가 클수록 변제율은 낮아지고 탕감률은 높아집니다.
D씨는 1인 가구라 가용소득이 월 100만 원으로 다른 두 사람보다 많았지만, 원금이 2억 원 가까이 되어 변제율은 18.3%에 그쳤습니다.
재산이 있었다면 청산가치 때문에 변제기간이 늘었겠지만, D씨의 청산가치 2,195만 원은 36개월 변제액 3,600만 원보다 적었습니다.
직장을 옮긴 E씨 — 같은 사람, 변제율 72.7% → 17.4%
탕감률은 신청할 때 한 번 정해지고 끝나는 것이 아닙니다.
대기업 생산직이던 E씨는 처음 신청할 때 월 소득 498만 원, 1인 생계비 143만 5천 원으로 매달 354만 원씩 24개월을 갚는 계획을 냈습니다.
원금 1억 1,692만 원의 72.7%였습니다.
그런데 신청 뒤 E씨는 그 직장을 떠나 배달 일을 하게 되었고, 월 소득이 200만 원으로 줄었습니다.
본 법무사는 줄어든 소득에 맞춰 변제계획 수정안을 냈고(법 제610조), 월 변제금은 56만 5천 원, 36개월 총액 2,034만 원으로 바뀌었습니다.
변제율은 17.4%가 되었습니다.
채무는 그대로인데 소득 하나가 바뀌자 탕감률이 27%에서 83%로 달라진 것입니다.
탕감률이 중간이었던 사건 — 원금의 40~60%가 줄어든 경우
| 사건 | 직업 | 원금 | 월 소득 / 생계비(가구원) | 월 변제금 × 기간 | 변제율 |
|---|---|---|---|---|---|
| F씨 | 조선 하청 근로자 | 5,899만 원 | 230만 / 153만(1인) | 76만 원 × 36개월 | 46.6% |
| G씨 | 소방공무원 | 1억 5,423만 원 | 540만 / 371만(3인) | 168만 원 × 36개월 | 39.3% |
| H씨 | 미용실(주택 매각) | 1억 5,138만 원 | 350만 / 134만(1인) | 214만 원 × 36개월 | 50.9% |
| I씨 | 카페 + 공장 근로 | 1억 6,818만 원 | 354만 / 143만(1인) | 208만 원 × 45개월 | 55.7% |
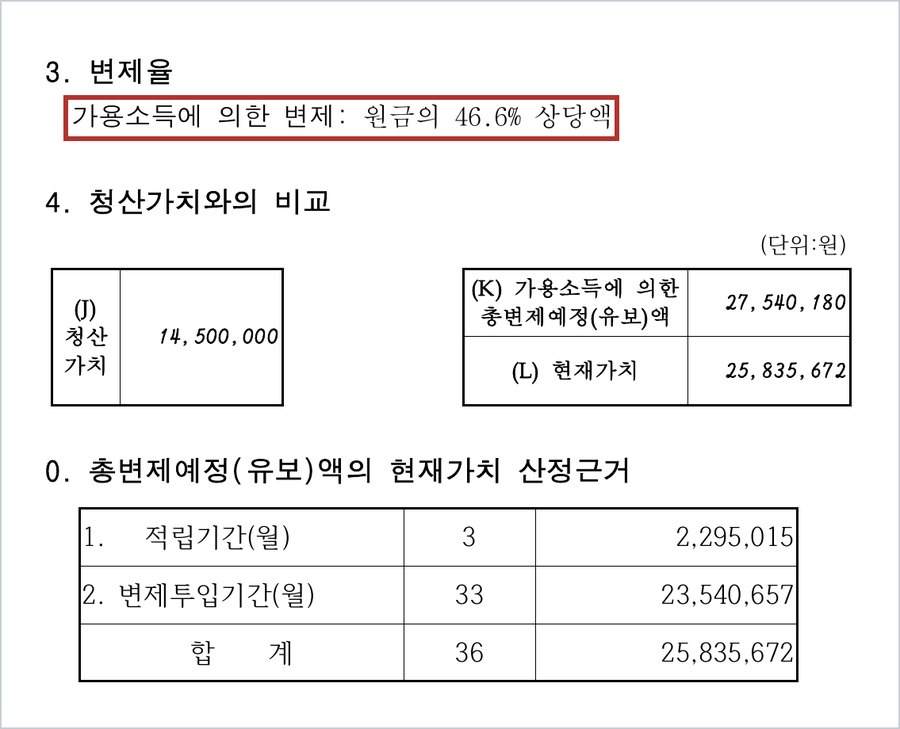
F씨의 변제계획안. 원금 5,899만 원의 46.6%를 갚는 계획입니다.
탕감률이 중간에 머문 사건들에는 공통점이 있습니다.
- 채무가 소득에 비해 지나치게 크지 않았습니다. F씨는 원금이 5,899만 원으로, 월 소득 230만 원의 약 2년치였습니다.
- 1인 가구는 가용소득이 많았습니다. H씨와 I씨는 1인 가구로 소득의 절반 이상을 변제에 써야 했습니다.
- 소득이 높아도 부양가족이 많으면 변제율은 낮아집니다. G씨는 월 540만 원을 받는 공무원이었지만, 3인 가구 생계비 371만 원을 인정받아 변제율이 40%를 넘지 않았습니다.
- 재산이 있으면 변제기간이 늘어납니다. I씨는 아파트와 차량, 가게 보증금으로 청산가치가 8,540만 원이어서, 36개월이 아니라 45개월을 갚아야 청산가치를 채울 수 있었습니다(법 제611조 제5항). 변제기간이 9개월 늘어난 만큼 변제율도 올라갔습니다.
탕감률이 낮았던 사건 — 원금의 대부분 또는 전부를 갚은 경우
원금을 모두 갚고 이자까지 낸 J씨 — 변제율 100%
연봉 1억 원이 넘는 대기업 직원 J씨의 변제계획안에는 "원금의 100.0% 상당액, 이자의 9.8% 상당액"이 적혀 있습니다.
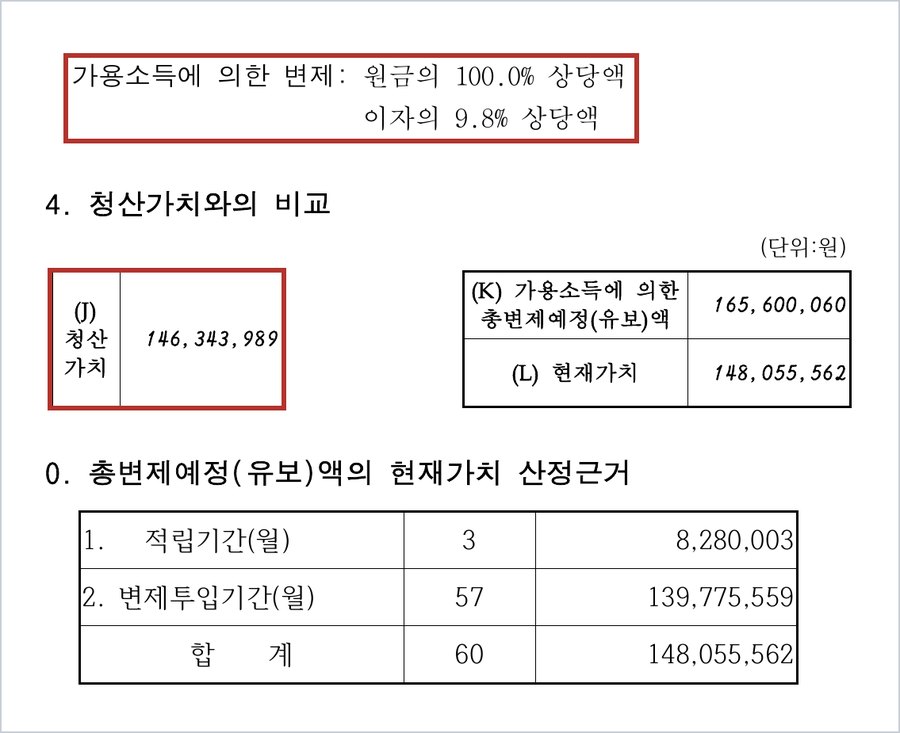
J씨의 변제계획안. 청산가치가 1억 4,634만 원이어서 원금 전부와 이자 일부를 갚게 되었습니다.
탕감률이 0에 가까워진 이유는 두 가지가 겹쳤기 때문입니다.
- 소득이 높았습니다. 월 소득 780만 원에서 3인 가구 생계비 504만 원을 빼도 매달 276만 원이 남았습니다.
- 재산이 많았습니다. 청산가치가 1억 4,634만 원으로 원금 1억 6,374만 원에 가까웠습니다. 총 변제액의 현재가치가 청산가치보다 커야 하므로(법 제614조 제1항 제4호), 60개월 동안 가용소득을 모두 넣어 1억 6,560만 원을 갚는 계획이 되었고, 그 결과 원금을 다 갚고 이자의 일부까지 갚게 되었습니다.
J씨처럼 소득과 재산이 모두 많은 경우 개인회생의 효과는 빚을 줄이는 것보다 이자를 멈추고 압류 없이 5년에 나누어 갚는 것에 있습니다.
원금을 다 갚아 28개월에 끝나는 K씨
제조업체에 다니는 K씨는 월 소득 398만 원, 1인 가구였고 원금은 4,449만 원이었습니다.
매달 164만 원씩 갚으면 27개월 만에 원금이 거의 다 채워졌습니다.
개인회생에서는 원금을 모두 갚으면 그 이상 갚을 필요가 없으므로, K씨의 변제계획은 36개월이 아니라 28개월로 정해졌습니다.
변제율 100%, 탕감되는 것은 이자뿐이었습니다.
그 밖에 변제율이 높았던 사건
| 사건 | 직업 | 원금 | 월 소득 / 생계비(가구원) | 월 변제금 × 기간 | 변제율 |
|---|---|---|---|---|---|
| L씨 | 대기업 생산직 | 1억 2,652만 원 | 690만 / 476만(3인) | 214만 원 × 60개월 | 100% |
| M씨 | 중소 제조업 | 7,885만 원 | 419만 / 294만(2인) | 126만 원 × 60개월 | 95.4% |
| N씨 | 중소 제조업 | 8,202만 원 | 311만 / 135만(1인) | 176만 원 × 36개월 | 77.4% |
L씨와 M씨는 변제기간이 60개월이었기 때문에, 36개월이었다면 60% 안팎이었을 변제율이 90%를 넘었습니다.
N씨는 1인 가구로 소득의 57%를 변제에 쓰면서 채무가 소득의 2년치 남짓이었기 때문에 36개월만으로도 원금의 4분의 3 이상을 갚게 되었습니다.
본 법무사가 진행한 사건으로 본 변제율의 분포
| 변제율 구간 | 사건 수 | 공통된 특징 |
|---|---|---|
| 20% 미만 (탕감률 80% 이상) | 13건 | 사업 채무 1억 원 이상, 월 소득 200만 원대, 재산 거의 없음 |
| 20~50% | 23건 | 직장인·자영업자, 채무가 연 소득의 2~4배 |
| 50~80% | 11건 | 1인 가구로 가용소득이 크거나, 재산 때문에 변제기간 연장 |
| 80% 이상 | 5건 | 고소득, 재산 많음, 60개월 변제, 채무가 연 소득의 1~2배 |
*2023~2026년 신청 사건 가운데 변제계획안을 확인할 수 있었던 52건 기준(보정 전후 계획안은 마지막 것으로 계산).*
내 탕감률을 미리 가늠해 보는 방법
- 월 소득에서 생계비를 빼 보십시오. 1인 가구 생계비는 2026년 기준 월 153만 5천 원 안팎, 가구원이 늘면 함께 늘어납니다. 남는 금액이 월 변제금의 기준입니다.
- 그 금액에 36을 곱하십시오. 그것이 3년 동안 갚을 총액의 출발점입니다.
- 가진 재산을 시세로 더해 보십시오. 집·전세보증금·차량·보험 해약환급금·퇴직금의 절반 등이 청산가치입니다. 2번 금액보다 크면 변제기간이 늘어납니다.
- 원금과 비교하십시오. 2번(또는 3번) 금액을 원금으로 나눈 것이 대략의 변제율이고, 100에서 뺀 것이 탕감률입니다.
- 이자는 따로 계산하지 않아도 됩니다. 원금을 다 갚지 못하는 한 이자와 지연손해금은 변제를 마치면 모두 면책됩니다.
개인회생의 탕감률은 "빚이 많은 사람이 많이 탕감받는 제도"가 아니라 "갚을 수 있는 만큼만 갚게 하는 제도"에서 나오는 결과입니다.
같은 1억 원의 빚이라도 소득과 가족, 재산에 따라 6%를 갚을 수도, 100%를 갚을 수도 있습니다.
신청 전에 소득과 재산을 정확히 정리해 보면 자신의 변제율을 상당히 가깝게 예상할 수 있습니다.