A씨가 세무서에서 발급받은 2023년 귀속 소득금액증명에는 소득발생처가 열 줄이나 적혀 있습니다.
2,100만 원을 받은 곳부터 73만 원을 받은 곳까지 회사 이름이 모두 다르고, 비고란에는 한 줄도 빠짐없이 '(일용근로)'라고 찍혀 있습니다.
한 해 동안 받은 돈을 모두 더하면 5,597만 7,225원입니다.
플랜트 현장에서 관리 일을 하는 A씨는 2025년 8월 26일 새 현장에 들어간 지 석 달 만에 개인회생을 신청했습니다.
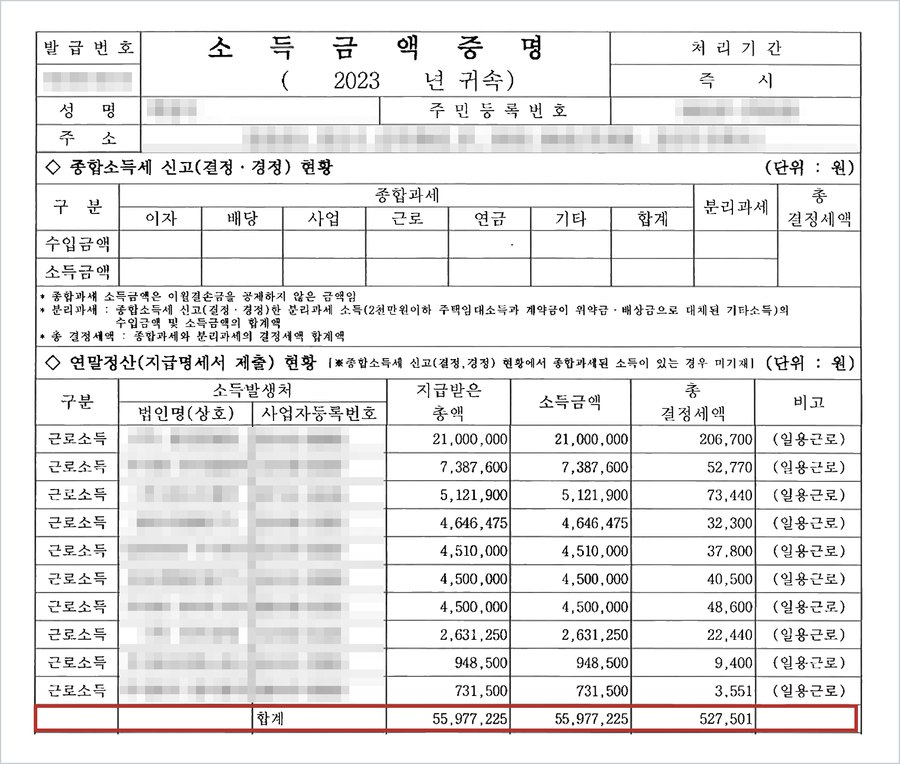
A씨의 2023년 소득금액증명. 한 해 동안 열 곳의 현장에서 일용근로 소득을 받았습니다.
조선소와 플랜트 현장의 하청 근로자는 물량이 있는 곳을 따라 회사를 옮기는 것이 일상입니다.
원청은 그대로인데 소속 하청업체가 바뀌기도 하고, 같은 회사를 그만두었다가 다음 날 다시 입사하기도 합니다.
그래서 개인회생을 신청할 때 "지금 받는 월급이 앞으로 3년 동안 계속된다"는 것을 어떻게 보여 줄지가 가장 먼저 부딪히는 문제입니다.
본 법무사가 울산에서 진행한 조선·플랜트 하청 근로자 일곱 사람의 사건으로 잦은 이직과 하청 소득을 소명한 방법을 정리합니다.
회사가 자주 바뀌어도 급여소득자로 신청할 수 있습니다
「채무자 회생 및 파산에 관한 법률」(이하 '법')은 급여·연금 그 밖에 이와 비슷한 정기적이고 확실한 수입을 얻을 가능성이 있는 개인을 급여소득자로 보아 개인회생을 허용합니다(법 제579조 제2호).
법이 요구하는 것은 한 직장에 오래 다녔다는 사실이 아니라, 앞으로도 수입을 계속 얻을 가능성입니다.
회사 이름이 여러 번 바뀌었더라도 같은 업종에서 쉬지 않고 일해 왔다면, 그 경력 자체가 소득의 계속성을 보여 주는 자료가 됩니다.
선박 도장공으로 일한 F씨가 대표적입니다.
F씨의 진술서 경력란에는 2011년 1월부터 2016년 7월까지 여덟 곳의 선박 도장업체가 적혀 있었습니다.
3주 만에 그만둔 곳도 있었습니다.
그러나 업종은 처음부터 끝까지 '선박도장' 하나였고, 신청 당시 다니던 업체의 월 수입 208만 6,430원을 기준으로 변제계획을 세웠습니다.
F씨는 1인 가구 기준 중위소득의 92%인 149만 4,899원을 생계비로 인정받았습니다.
생계비는 원칙적으로 기준 중위소득의 60%를 기준으로 하지만, 법원은 채무자의 사정을 고려해 그보다 높은 금액을 정할 수 있습니다(법 제579조 제4호 다목).
F씨는 월 59만 1,531원씩 49개월을 갚는 변제계획으로 인가를 받았고, 2021년 변제를 모두 마쳐 면책을 신청했습니다(법 제624조 제1항).
입사한 달의 급여는 빼고 계산합니다
하청 근로자는 신청 직전에 직장을 옮긴 경우가 많습니다.
이때 가장 흔한 실수가 입사한 첫 달의 급여를 그대로 평균에 넣는 것입니다.
A씨는 2025년 8월 26일 입사했기 때문에 8월 급여는 닷새치인 85만 4,700원뿐이었습니다.
이 달까지 넣어 석 달 실수령액을 3으로 나누면 월평균은 262만 4,576원이 됩니다.
그러나 이 금액은 A씨가 실제로 받는 급여보다 100만 원 가까이 적습니다.
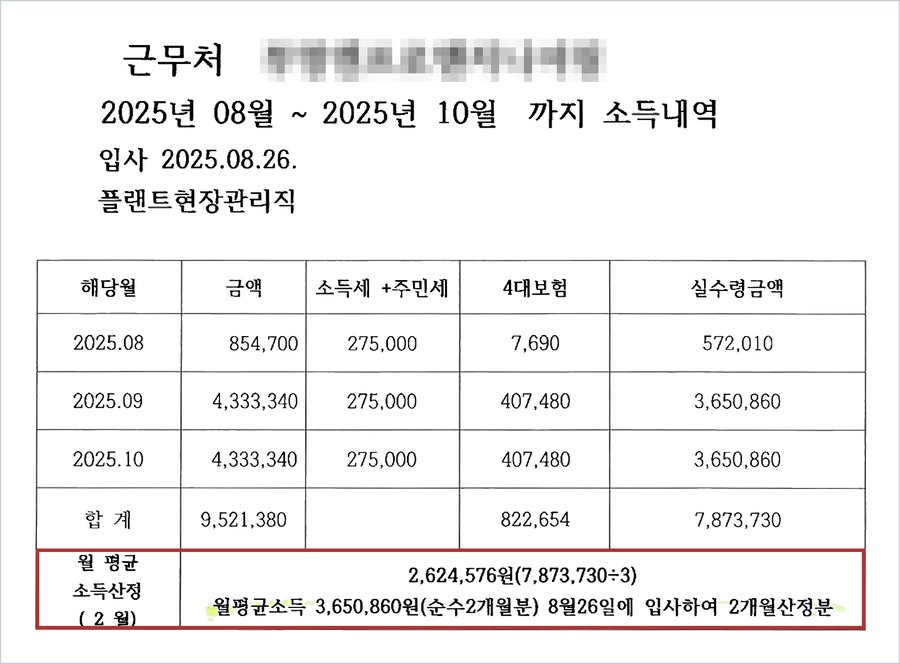
A씨의 소득 산정표. 입사한 8월분을 빼고 온전히 일한 9월과 10월 두 달로 월평균을 계산했습니다.
본 법무사는 온전히 일한 9월과 10월 두 달만으로 월평균 소득을 365만 원으로 산정하고, 그 사유를 소득 산정표에 함께 적었습니다.
소득을 낮게 잡으면 당장은 변제금이 줄어드는 것처럼 보이지만, 법원은 급여명세서와 대조해 소득을 축소했다고 보아 보정을 명합니다.
A씨는 첫 보정에서 생계비도 다시 산정했습니다.
배우자는 부양가족에서 빼고 자녀는 절반만 부양하는 것으로 보아 가구원 수를 2인에서 1.5인으로 고쳤습니다.
1.5인 가구 기준 중위소득의 67%인 월 214만 7,000원이 A씨의 생계비가 되었습니다.
A씨는 신청 당시 채권자로부터 유체동산 강제경매를 당하고 있었습니다.
본 법무사는 신청과 같은 날 중지명령을 신청해 경매 절차를 멈췄고(법 제593조 제1항), A씨는 2026년 3월 개시결정을 받았습니다.
직장을 옮겼다면 1년치 원천징수영수증으로 평균을 냅니다
조선소 하청업체에서 일하는 B씨는 2024년 7월 한 하청업체에 입사했다가 2025년 11월 다른 하청업체로 옮겼습니다.
업종은 둘 다 조선업, 하는 일도 같았습니다.
B씨처럼 연중에 직장을 옮긴 경우, 본 법무사는 새 직장의 한두 달 급여보다 직전 1년의 근로소득원천징수영수증을 기준으로 소득을 산정합니다.
잔업과 특근이 많은 달과 적은 달이 섞여 있는 하청 급여는 1년 단위로 평균을 내야 실제 수준에 가깝기 때문입니다.
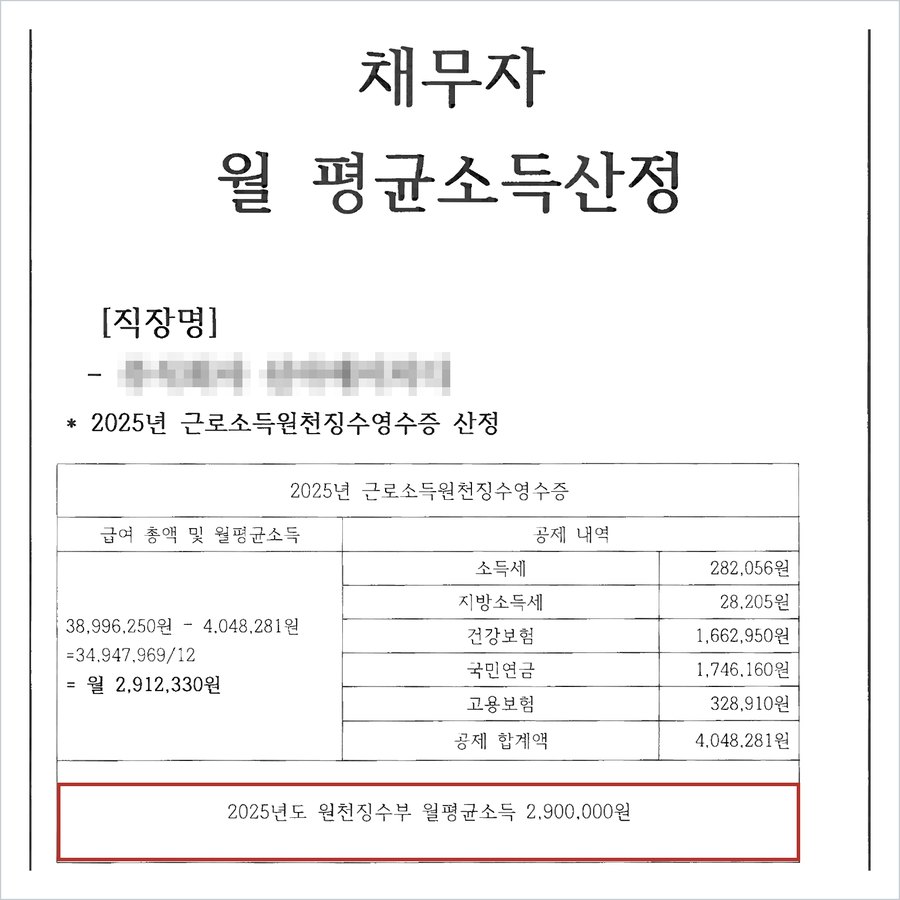
B씨의 월평균 소득 산정표. 2025년 총급여에서 세금과 4대보험료를 빼고 12개월로 나누었습니다.
2025년 총급여 3,899만 6,250원에서 소득세와 4대보험료 404만 8,281원을 빼고 12로 나누니 월 291만 2,330원이었습니다.
B씨는 월 290만 원을 소득으로 신고하고, 2026년 1월부터 7월까지의 급여명세서를 함께 내어 금액이 실제 급여와 맞는다는 것을 보여 주었습니다.
생계비 173만 8,000원을 빼고 월 116만 2,004원씩 36개월, 총 4,183만 원을 변제하는 계획입니다.
보정 단계에서는 최근 1년 이내에 받은 대출의 사용처를 하나하나 설명했고, 생활비가 아닌 용도로 쓴 부분은 청산가치에 더해 반영했습니다.
개인회생에서 갚을 총액은 채무자가 파산했을 때 채권자가 받을 금액보다 적어서는 안 되기 때문입니다(법 제614조 제1항 제4호).
회사 이름만 바뀌었다면 그 사실을 보정서에 적습니다
D씨는 거제도의 조선 하청업체에서 일하다가, 조선업 경기 불황으로 일감이 없어져 회사를 그만두었습니다.
2018년 1월부터는 울산의 선박부품 하청업체에서 일했습니다.
본 법무사는 보정서에 이 이직 사유를 그대로 적었습니다.
직장을 옮긴 것이 소득을 줄이려는 것이 아니라 일감을 따라간 것이라는 점을 밝혀 두기 위해서였습니다.
개인회생 진행 중에는 D씨가 다니던 하청업체의 법인 이름이 바뀌었습니다.
일하는 현장과 하는 일은 그대로였지만, 재직증명서와 급여명세서의 회사 이름이 달라졌습니다.
본 법무사는 "실제 직장은 그대로이며 법인명만 바뀐 것"이라고 보정서에 적고, 새 회사 이름으로 수입 및 지출에 관한 목록과 변제계획안을 다시 냈습니다.
D씨의 급여는 달마다 크게 달랐습니다.
2018년 1월부터 7월까지 실수령액이 130만 원에서 338만 원 사이를 오갔고, 4월에는 급여 기록이 없었습니다.
본 법무사는 이 기간을 모두 급여내역서로 정리해 월평균 186만 3,237원을 산출하고, 이를 근거로 월 200만 원을 소득으로 신고했습니다.
D씨는 신청 뒤 카드회사로부터 급여 압류를 당했습니다.
하청 근로자에게 급여 압류는 회사에 사정이 알려지는 일이기도 해서, 본 법무사는 곧바로 중지명령을 신청했습니다(법 제593조 제1항).
D씨는 3인 가구 생계비를 빼고 월 27만 원씩 36개월을 갚는 계획으로 인가를 받았습니다.
같은 회사에 다시 입사한 경우
비파괴검사원인 E씨의 경력란에는 같은 회사 이름이 두 번 적혀 있습니다.
2015년 8월 10일 입사해 2017년 11월 30일 퇴사했고, 바로 다음 날인 12월 1일 같은 회사에 다시 입사했습니다.
하청업계에서는 이런 퇴사와 재입사가 드물지 않습니다.
E씨는 2017년 첫 신청에서 월 246만 원 소득으로 60개월 변제계획을 냈다가 신청을 취하했습니다.
2018년 다시 신청하면서는 재입사한 날부터의 근무기간과 그 이후의 급여 월 210만 원을 기준으로 소득을 고쳐 적었습니다.
2인 가구 생계비 170만 원을 빼고 월 40만 원씩 36개월을 갚는 계획으로 인가를 받았고, 2021년 변제를 마쳐 면책을 신청했습니다.
같은 회사라도 퇴사와 재입사가 있었다면 진술서 경력란에 두 기간을 나누어 적고, 건강보험 자격득실확인서에도 그 기록이 그대로 나타나도록 맞춰 두어야 합니다.
서류마다 입사일이 다르면 법원은 그 차이를 설명하라고 보정을 명합니다.
입사 직후라면 예상 실수령액을 계산해 냅니다
C씨는 2025년 12월 한 하청업체를 그만두었고, 2026년 4월 13일 대형 조선소 안의 하청업체에 입사했습니다.
개인회생 신청일은 그로부터 나흘 뒤였습니다.
급여명세서가 한 장도 없는 상태였습니다.
본 법무사는 근로계약서에 적힌 월 급여 250만 원으로 4대보험료를 모의계산해 세후 225만 7,080원을 산출하고, 이를 근거로 월 230만 원을 소득으로 신고했습니다.
여기에 재직증명서와 최근 5년간의 소득금액증명을 함께 냈습니다.
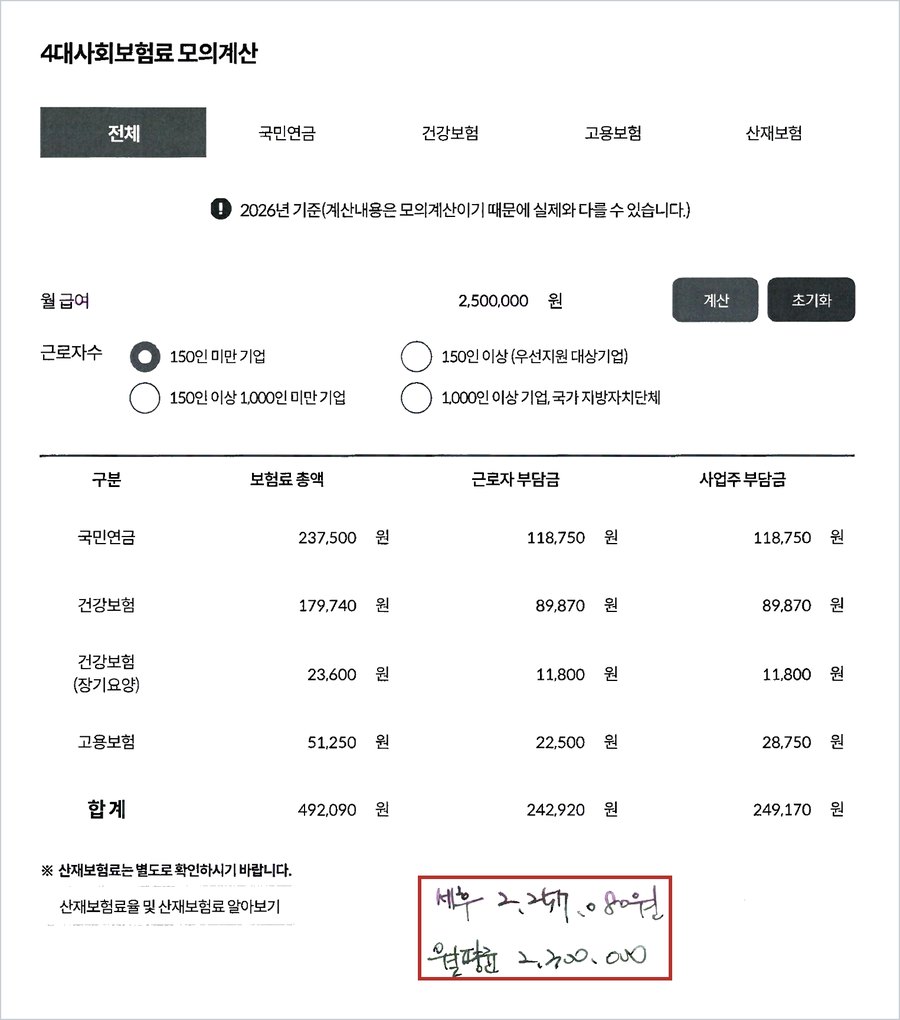
C씨의 4대보험료 모의계산표. 급여명세서가 없어 근로계약서의 월 급여로 예상 실수령액을 계산했습니다.
법원은 보정권고에서 C씨에게 현 직장의 건강보험 자격득실확인서와 국민연금 가입내역서를 내라고 했습니다.
근로계약서만으로는 실제 근무를 확인하기 어렵기 때문입니다.
함께 받은 보정권고에는 인가 전이라도 변제계획안에 따른 월 변제액 76만 5,000원을 매달 납부해야 하며, 3개월 이상 적립금이 밀린 채 채권자집회 기일에 나오지 않으면 절차가 폐지된다는 문구가 적혀 있었습니다.
C씨는 결국 변제금을 내지 못했고, 채권자집회에도 출석하지 못했습니다.
법원은 2026년 9월 28일 개인회생절차 폐지결정을 했습니다(법 제620조 제1항 제2호, 제2항 제2호).
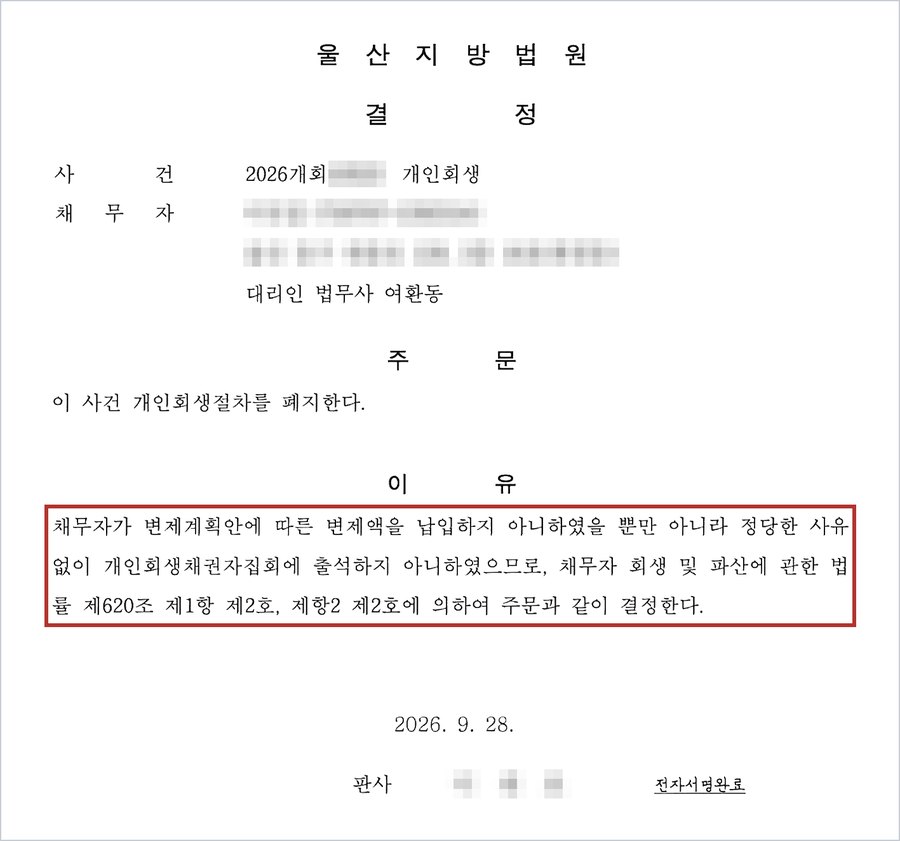
C씨 사건의 폐지결정. 변제금 미납과 채권자집회 불출석이 폐지 사유였습니다.
입사 직후에 신청하면 금지명령으로 독촉은 빨리 멈출 수 있지만, 새 직장의 급여가 예상대로 나오지 않으면 바로 적립금이 밀릴 수 있으므로, 차후 월변제금 납부 계획을 면밀히 세워야 할 것입니다.
오래 다닌 하청업체라도 소득이 줄면 다시 산정합니다
G씨는 2011년부터 선박부품 하청업체 한 곳에서 일했습니다.
이직은 없었지만 신청할 때마다 급여 수준이 달랐습니다.
2017년 첫 신청 때 월 264만 원이던 소득은 2018년 다시 신청할 때 월 240만 원으로 줄었고, 본 법무사는 그때마다 최근 급여를 기준으로 소득을 다시 산정했습니다.
G씨는 2020년 신청한 사건에서 37개월 변제계획으로 인가를 받았습니다.
인가 뒤에 하청업체를 옮기거나 물량이 줄어 소득이 크게 달라지면, 변제를 마치기 전까지 변제계획 변경안을 낼 수 있습니다(법 제619조 제1항).
소득이 줄었는데 그대로 두면 적립금이 밀리고, 결국 C씨처럼 폐지에 이를 수 있습니다.
일곱 사람의 하청 근로자 개인회생 비교
| 구분 | 직종 | 이직·소득 변동 | 소득 산정 방법 | 결과 |
|---|---|---|---|---|
| A씨 | 플랜트 현장관리 | 2023년 일용근로 10곳, 2025.8 신규 입사 | 입사월 제외 2개월 평균 365만 원 | 중지명령, 개시결정 |
| B씨 | 조선 하청 | 2025.11 하청업체 이동 | 2025년 원천징수영수증 기준 290만 원 | 36개월 변제계획 |
| C씨 | 조선 하청 | 퇴사 후 새 직장 입사 4일 만에 신청 | 근로계약서·모의계산 230만 원 | 변제금 미납으로 폐지 |
| D씨 | 선박부품 하청 | 거제 → 울산, 법인명 변경 | 급여내역서 월평균 186만 원 | 급여압류 중지명령, 인가 |
| E씨 | 비파괴검사원 | 4개 업체, 같은 회사 재입사 | 재입사 후 급여 210만 원 | 인가, 면책 신청 |
| F씨 | 선박 도장공 | 5년 반 동안 8개 업체 | 현 직장 급여 208만 원 | 49개월 인가, 면책 신청 |
| G씨 | 선박부품 하청 | 이직 없이 급여 수준 변동 | 신청 때마다 최근 급여로 재산정 | 37개월 인가 |
조선·플랜트 하청 근로자가 개인회생을 준비할 때
- 최근 5년간의 소득금액증명을 떼어 보십시오. 일용근로 소득과 회사 이름이 모두 나오므로, 진술서 경력란을 이 기록과 맞춰 적어야 합니다.
- 입사한 달과 퇴사한 달의 급여는 따로 표시하십시오. 며칠치 급여를 평균에 넣으면 소득이 실제와 달라집니다.
- 직장을 옮겼다면 1년치 원천징수영수증으로 평균을 내십시오. 잔업·특근이 많은 달과 적은 달을 함께 반영해야 합니다.
- 회사 이름이 바뀌었다면 그 사유를 적으십시오. 법인명 변경인지, 실제 이직인지, 퇴사 후 재입사인지에 따라 소명 서류가 다릅니다.
- 입사 직후라면 첫 급여를 확인하고 변제액을 정하십시오. 적립금이 3개월 이상 밀리면 절차가 폐지될 수 있습니다.
- 급여나 유체동산 압류가 들어오면 바로 중지명령을 신청하십시오.
하청 근로자의 개인회생에서 법원이 보는 것은 "이 사람이 앞으로 3년 동안 이 금액을 꾸준히 벌 수 있는가"입니다.
회사가 여러 번 바뀌었더라도 같은 일을 계속해 온 기록과, 실제 급여에 맞게 산정한 월평균 소득을 서류로 보여 주면 잦은 이직은 개인회생의 걸림돌이 되지 않습니다.