2026년 1월 9일, 본 법무사가 울산지방법원에 낸 면책신청서의 첫 문장은 이렇습니다. "위 사건의 채무자는 2022년 2월 5일부터 2025년 12월 5일까지 약 46개월간 변제계획에 따른 변제를 성실하게 수행하여 왔습니다." 의뢰인은 매달 240만 원씩, 60회 가운데 46회를 낸 회사원이었습니다. 남은 것은 14회였습니다. 그런데 마지막 변제금을 낸 지 엿새 뒤 그는 대학병원에 입원하였고, 해가 바뀌자 회사는 휴직을 명하면서 급여를 기본급의 60%로 줄였습니다.
남은 14회를 채울 수 없게 된 채무자 앞에는 세 갈래 길이 있었습니다. 변제계획을 고쳐 계속 갚을지, 절차가 폐지되기를 기다려 개인파산을 새로 신청할지, 지금의 절차 안에서 남은 변제를 면제받는 특별면책을 구할지입니다. 이 사건에서 본 법무사가 무엇을 기준으로 길을 골랐는지, 그리고 그 결과가 어떠했는지 서류로 정리합니다.
세 가지 방법은 무엇이 다른가
인가된 변제계획을 끝까지 수행하지 못하면 개인회생절차는 결국 폐지됩니다. 폐지를 기다리기 전에, 채무자의 사정에 맞는 방법을 먼저 골라야 합니다.
| 구분 | 변제계획 변경 | 특별면책 | 개인파산 |
|---|---|---|---|
| 근거 | 채무자회생법 제619조 | 같은 법 제624조 제2항 | 같은 법 제305조, 제564조 |
| 맞는 경우 | 소득이 줄었지만 줄어든 금액으로라도 계속 갚을 수 있을 때 | 더 이상 갚을 수 없고, 이미 청산가치 이상을 갚았을 때 | 특별면책 요건을 갖추지 못했거나 인가 후 새 빚이 많을 때 |
| 진행 방식 | 기존 절차에서 월 변제액·기간을 고쳐 다시 인가받음 | 기존 절차에서 남은 변제 없이 면책 | 회생절차가 끝난 뒤 처음부터 새로 신청 |
| 신청 시기 | 변제를 마치기 전까지 | 폐지결정이 확정되기 전까지 | 폐지 확정 후에도 가능 |
| 부담 | 남은 기간 동안 계속 변제 | 요건 소명이 엄격함 | 파산관재인 조사, 비용과 시간이 다시 듦 |
세가지 방법은 순서대로 따져야 합니다. 변경으로 해결할 수 있다면 특별면책은 허가되지 않고, 특별면책 요건을 갖추지 못했다면 개인파산이 남습니다.
특별면책이 허가되는 세 가지 조건
채무자회생법 제624조 제2항은 변제를 완료하지 못한 경우에도 다음 세 가지를 모두 갖추면, 법원이 이해관계인의 의견을 들은 뒤 면책할 수 있다고 정하고 있습니다.
- 채무자가 책임질 수 없는 사유로 변제를 완료하지 못하였을 것. 질병, 사고, 회사 사정에 따른 실직처럼 채무자의 의지와 관계없이 생긴 사정이어야 합니다. 씀씀이가 늘었다거나 새로 빚을 져 갚기 어려워졌다는 사정은 여기에 해당하지 않습니다.
- 채권자들이 이미 변제받은 금액이 파산절차에서 배당받을 금액보다 적지 않을 것. 다시 말해 지금까지 낸 변제금이 청산가치 이상이어야 합니다. 채권자에게 파산보다 불리하지 않아야 남은 변제를 면제할 수 있기 때문입니다.
- 변제계획의 변경이 불가능할 것. 줄어든 소득으로라도 변제를 이어 갈 수 있다면 변경이 먼저입니다.
실제 사건 — 청산가치가 높았던 60개월 변제계획
의뢰인은 2021년 11월 개인회생을 신청하였습니다. 채무는 1억 9,167만 원이었고, 재산의 청산가치가 1억 850만 원으로 높았습니다. 그래서 변제계획은 월 평균 소득 432만 원에서 생계비 192만 원을 뺀 매달 240만 원을 60개월 동안 갚는 내용으로 정해졌습니다. 총 변제예정액은 1억 4,400만 원, 원금의 83.2%였습니다.
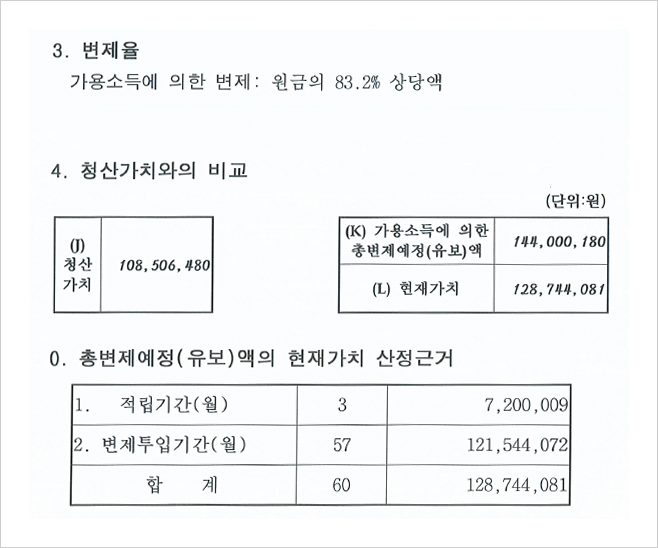
▲ 인가된 변제계획의 청산가치 비교 — 청산가치 1억 850만 원에 대하여 60개월간 1억 4,400만 원을 갚는 계획이었습니다.
의뢰인은 2022년 2월부터 2025년 12월까지 46회를 거르지 않고 냈습니다. 매달 240만 원씩 46회이면 약 1억 1,040만 원으로, 신청 당시의 청산가치 1억 850만 원을 이미 넘어선 금액입니다. 입원과 휴직은 바로 그 직후의 일이었습니다.
세 가지 방법을 하나씩 따져 보다
변제계획 변경 — 낼 수 있는 돈이 남지 않았습니다. 휴직 중 급여가 기본급의 60%로 줄면 실수령액이 생계비 192만 원과 비슷하거나 그에 못 미칠 수 있었습니다. 월 변제액을 낮추는 변경은 매달 낼 돈이 조금이라도 남아야 의미가 있는데, 이 사건은 그 돈 자체가 남지 않는 구조였습니다. 치료가 끝난 뒤 종전처럼 현장 일을 할 수 있을지도 알 수 없었습니다.
개인파산 — 먼 길을 다시 돌아가야 했습니다. 절차 폐지를 기다렸다가 파산을 새로 신청하면, 4년 가까이 성실하게 갚아 온 사정과 별개로 신청서를 처음부터 다시 쓰고 파산관재인의 재산조사를 받아야 합니다. 이미 청산가치 이상을 갚은 채무자에게는 필요 이상의 부담이었습니다.
특별면책 — 세 가지 조건이 모두 맞았습니다. 질병은 책임질 수 없는 사유였고, 낸 변제금은 청산가치를 넘었으며, 변경으로도 해결할 수 없었습니다.
변제를 계속할 수 없을 때, 세 가지 질문
이 사건의 답은 ① 아니오, ② 예, ③ 예였습니다
| ① 줄어든 소득으로도 매달 갚을 돈이 남는가? 예 → 변제계획 변경(제619조) 아니오 → ②로 | |
| ② 지금까지 낸 변제금이 청산가치 이상인가? 예 → ③으로 아니오 → 개인파산 검토 | |
| ③ 질병·실직 등 책임질 수 없는 사유인가? 예 → 특별면책(제624조 제2항) — 폐지 확정 전에 신청 아니오 → 개인파산 검토 | |
본 법무사는 휴직이 시작된 직후인 2026년 1월 9일 특별면책을 신청하였습니다. 신청서에는 46개월의 성실한 변제, 입원과 휴직 경위, 줄어든 급여로는 변제계획을 유지할 수 없는 사정, 이미 낸 변제금과 청산가치의 비교를 차례로 적고 입퇴원확인서·진단서·재직증명서를 붙였습니다. 열흘 뒤에는 회사가 발급한 휴직계를 보정서로 추가하였습니다.
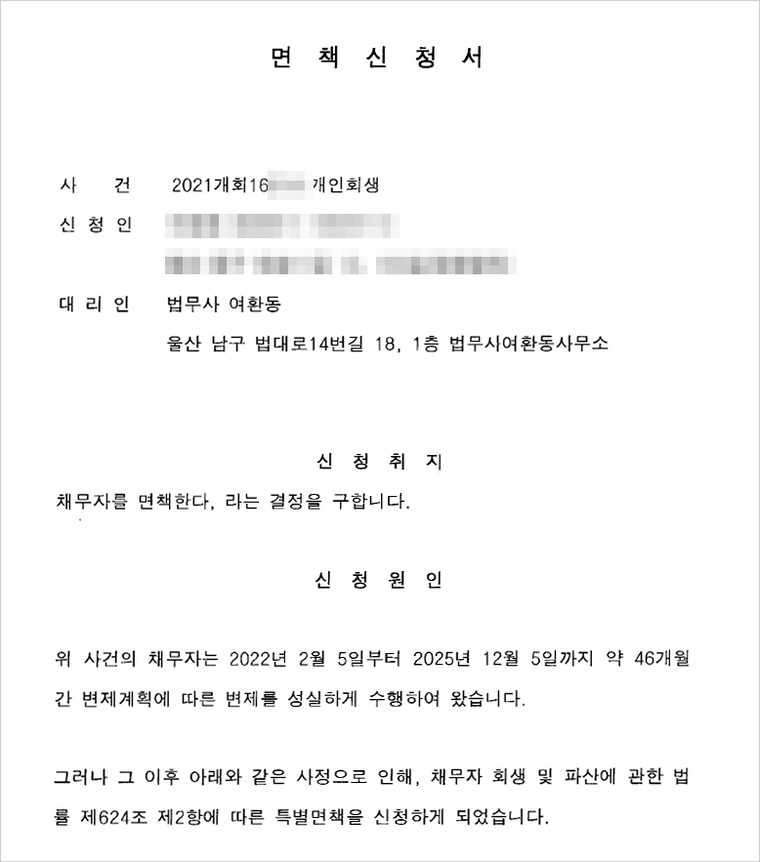
▲ 특별면책 신청서 — 46개월간 성실하게 변제한 사실을 먼저 밝히고, 제624조 제2항에 따른 특별면책을 구하였습니다.
법원은 채권자들의 의견을 들은 뒤 2026년 6월 29일 면책결정을 내렸습니다. 결정 이유에는 법이 정한 세 가지 조건이 그대로 적혀 있습니다.
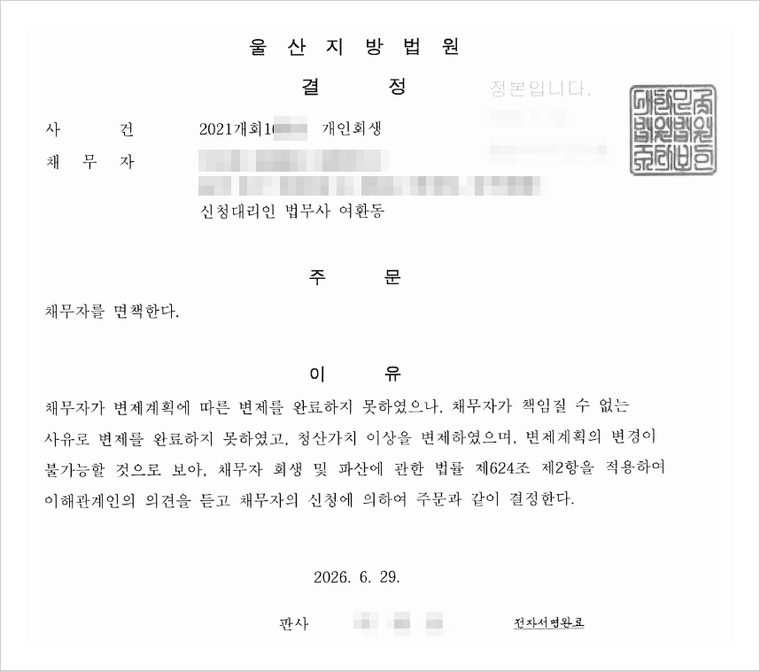
▲ 특별면책 결정 — "채무자가 책임질 수 없는 사유로 변제를 완료하지 못하였고, 청산가치 이상을 변제하였으며, 변제계획의 변경이 불가능할 것으로 보아" 면책한다고 하였습니다.
시기를 놓치면 방법이 하나로 줄어듭니다
특별면책은 진행 중인 개인회생절차 안에서만 신청할 수 있습니다. 변제금 미납이 쌓여 폐지결정이 확정되면 더 이상 특별면책을 구할 수 없고, 남는 방법은 개인파산뿐입니다. 이 사건에서 휴직 직후 바로 신청서를 낸 것도 이 때문입니다.
변제계획 변경도 마찬가지입니다. 여러 달 변제금을 내지 못한 상태에서 변경을 구하면 법원은 변경보다 폐지를 먼저 검토하게 됩니다. 변제가 어려워질 것 같다는 판단이 서는 순간이 세 가지 방법이 모두 열려 있는 마지막 시점입니다.
변제가 어려워졌을 때 확인할 것
- 지금까지 낸 변제금 합계를 계산합니다. 변제금 납부내역을 뽑아 신청 당시 청산가치와 비교하십시오. 청산가치를 넘었는지가 특별면책과 개인파산을 가르는 첫 기준입니다.
- 줄어든 소득으로 갚을 수 있는 금액을 따져 봅니다. 생계비를 빼고도 매달 일정 금액이 남는다면 변제계획 변경이 우선입니다.
- 사유를 객관적인 자료로 남깁니다. 질병이면 입퇴원확인서와 진단서, 휴직이나 실직이면 휴직계·퇴직증명서·고용보험 자료가 필요합니다. 소득이 줄었다는 사실은 급여명세서로 보여 주어야 합니다.
- 인가 후 새로 생긴 채무가 있는지 확인합니다. 특별면책은 개인회생채권에만 미칩니다. 인가 후 새 빚이 많다면 특별면책만으로는 해결되지 않으므로 개인파산이 더 나을 수 있습니다.
- 변제금이 밀리기 시작하면 곧바로 상의합니다. 세 가지 길은 폐지결정이 확정되기 전까지만 모두 열려 있습니다.
맺음말
변제를 끝까지 하지 못했다고 4년 가까운 노력이 사라지는 것은 아닙니다. 이미 청산가치 이상을 갚았고, 스스로 어쩔 수 없는 사정으로 더 갚을 수 없게 되었다면, 법은 남은 변제를 면제할 길을 열어 두고 있습니다. 중요한 것은 변경할 수 있는지, 이미 얼마를 갚았는지를 먼저 따져 보고, 폐지되기 전에 움직이는 것입니다.