의뢰인의 배달 앱 정산 화면 하루치에는 이런 세 줄이 찍혀 있었습니다. 오토바이 리스료 26,000원, 산재보험료 1,133원, 고용보험료 1,033원. 그중 리스료는 일요일을 포함하여 하루도 빠짐없이 정산금에서 먼저 빠져나가는 돈입니다. 리스 계약은 283회 분할 가운데 70회째를 지나고 있었습니다.
국세청 자료에 찍힌 의뢰인의 1년 소득은 5,299만 원이었습니다. 그러나 이 숫자를 그대로 개인회생의 소득으로 볼 수는 없었습니다. 그 안에는 오토바이 리스료와 기름값, 수리비처럼 배달을 하기 위해 써야만 하는 돈이 섞여 있었기 때문입니다.
본 법무사는 이를 한 항목씩 걷어 내어 의뢰인의 실제 소득을 월 234만 원으로 산정하였습니다. 이 글은 그 계산 과정과, 이 의뢰인이 개인회생을 두 번 신청하게 된 사정을 함께 정리한 것입니다.
라이더의 소득은 '사업소득'으로 잡힙니다
배달 라이더는 대부분 회사에 고용된 근로자가 아니라, 배달 건마다 수수료를 받는 개인사업자로 일합니다. 그래서 라이더의 소득은 국세청에 급여가 아닌 '사업소득'으로 신고됩니다. 이 사건 의뢰인의 국세청 자료에도 업종이 '퀵서비스'로 적혀 있었습니다.
또 하나의 특징은 소득을 주는 곳이 여러 곳이라는 점입니다. 라이더는 한 지점에 소속되어 있더라도, 일감이 없을 때는 다른 배달대행사의 주문을 받아 일합니다. 이 의뢰인도 1년 동안 여러 배달대행사로부터 41건에 걸쳐 수수료를 받았습니다.
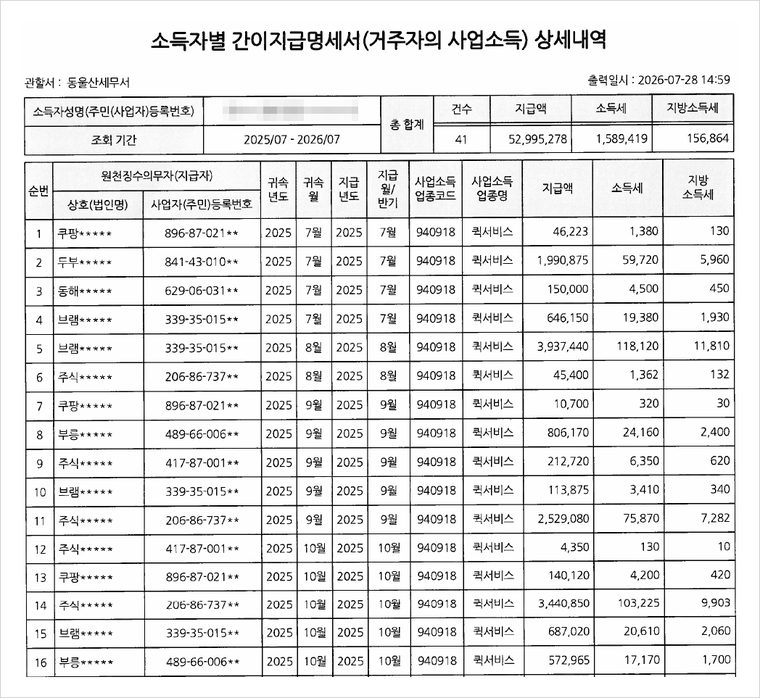
▲ 국세청 사업소득 간이지급명세서 — 1년 동안 여러 배달대행사로부터 41건, 합계 5,299만 원의 수수료를 받은 기록입니다.
이처럼 월급명세서가 없더라도, 라이더의 소득은 매달 계속·반복하여 들어오는 수입이므로 개인회생의 소득으로 인정받을 수 있습니다(채무자회생법 제579조 제3호). 다만 법원이 확인할 수 있도록 국세청 지급명세서, 소득금액증명, 정산금이 들어온 통장 내역을 갖추어야 합니다.
수수료에서 무엇을 빼야 하는가
라이더가 받는 수수료는 매출에 가까운 돈입니다. 오토바이가 없으면 일을 할 수 없고, 달리는 만큼 기름값과 수리비가 듭니다. 그래서 개인회생에서는 받은 수수료에서 일을 하기 위해 반드시 드는 비용을 빼고 실제 소득을 계산합니다.
| 구분 | 1년 금액 | 월 기준 |
|---|---|---|
| 국세청 소득금액 (2025. 7.~2026. 6.) | 52,995,278원 | 약 442만 원 |
| 소득세·지방소득세 | − 1,746,283원 | |
| 유류대 | − 6,000,000원 | 월 50만 원 |
| 식대 | − 6,600,000원 | 월 55만 원 |
| 수리비 | − 1,200,000원 | 월평균 10만 원 |
| 오토바이 리스료 | − 9,360,000원 | 월 78만 원 |
| 실제 소득 | 28,088,995원 | 월 234만 원 |
이 가운데 가장 큰 비용은 오토바이 리스료였습니다. 리스료는 매달 한 번이 아니라 매일 26,000원씩 정산금에서 차감되는 방식이었기 때문에, 본 법무사는 배달 앱의 리스 계약 화면과 일별 차감 내역을 그대로 소명자료로 제출하였습니다.
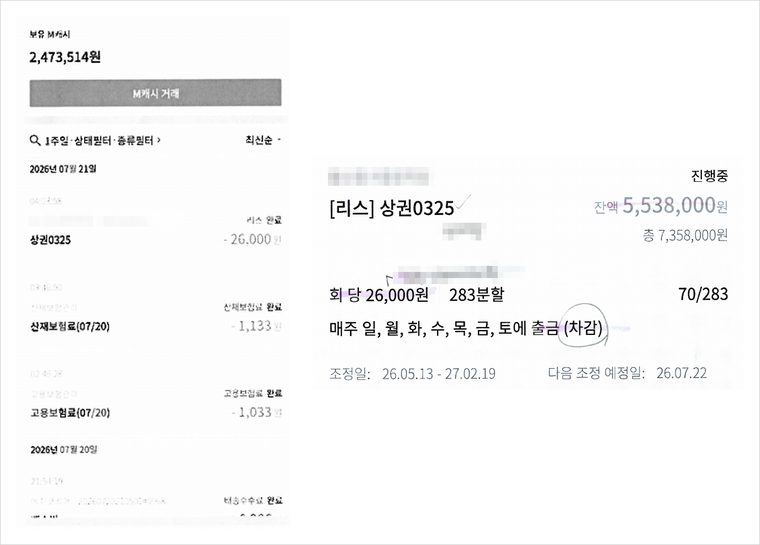
▲ 배달 앱의 정산 화면 — 오토바이 리스료가 매일 26,000원씩 차감되고, 산재·고용보험료도 함께 빠져나가는 것을 보여 줍니다.
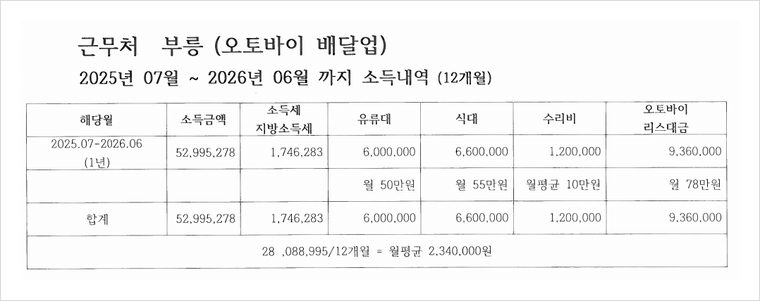
▲ 신청서에 첨부한 소득 산정표 — 1년 소득금액에서 세금과 유류대·식대·수리비·리스료를 빼고 월평균 234만 원으로 계산하였습니다.
실제 사건 — 빠진 채권 때문에 재 신청하다
이 의뢰인은 사실 두 번째 개인회생이었습니다. 의뢰인은 2024년 본 법무사를 통해 처음 개인회생을 신청하여 변제계획 인가를 받았고, 그때도 배달 일을 하며 변제금을 내고 있었습니다.
그런데 절차가 진행되던 중 뜻밖의 일이 생겼습니다. 2023년 10월에 난 교통사고와 관련하여, 보험회사가 피해자에게 지급한 보험금을 돌려 달라는 구상금 소송을 두 건 제기한 것입니다. 의뢰인의 설명에 따르면, 첫 신청 당시에는 보험회사 사이의 정산이 끝나지 않아 채권이 있는지조차 알 수 없었던 돈이었습니다.
두 사건은 판결과 이행권고결정으로 확정되었고, 그 금액은 약 2,440만 원에 이르렀습니다. 2026년 6월에는 이 결정을 근거로 의뢰인의 은행 계좌들에 압류까지 들어왔습니다.
문제는 이 채권이 첫 번째 개인회생의 채권자목록에 없다는 점이었습니다. 개인회생에서 면책을 받더라도 채권자목록에 적지 않은 채권은 면책되지 않습니다(채무자회생법 제625조 제2항 제1호). 기존 절차를 그대로 끝까지 마치더라도 2,440만 원의 빚은 그대로 남게 되는 것입니다.
결국 첫 번째 사건은 2026년 7월 13일 변제금 미납을 이유로 폐지되었고, 본 법무사는 16일 뒤인 7월 29일, 구상금 채권까지 모두 채권자목록에 올려 개인회생을 다시 신청하였습니다. 첫 번째 사건에서는 면책을 받은 적이 없으므로, 면책 후 5년 안에는 다시 신청할 수 없다는 제한(같은 법 제595조 제5호)에도 걸리지 않았습니다.
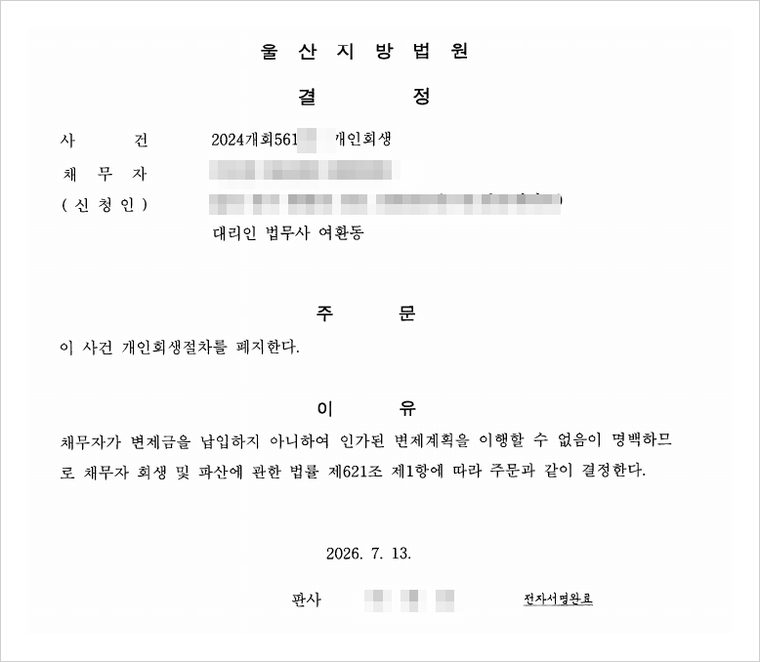
▲ 첫 번째 개인회생 사건의 폐지 결정 — 이후 누락되었던 구상금 채권을 포함하여 다시 신청하였습니다.
재신청까지의 과정
| 2023. 10. | 교통사고 발생 보험회사 사이의 정산이 끝나지 않은 상태 |
| 2024. | 첫 번째 개인회생 신청·인가 배달 소득으로 변제 시작 — 구상금 채권은 채권자목록에 없음 |
| 2026. | 보험회사 구상금 소송 2건 확정 판결·이행권고결정으로 약 2,440만 원 확정 |
| 2026. 6. | 은행 계좌 압류 채권자목록에 없는 채권은 면책되지 않음(제625조 제2항 제1호) |
| 2026. 7. 13. | 첫 번째 사건 폐지 변제금 미납으로 인가된 변제계획 이행 불가 |
| 2026. 7. 29. | 두 번째 개인회생 신청 구상금 채권 포함 · 월 80만 5천 원 × 36개월 · 원금의 61.5% |
새 변제계획은 월 소득 234만 원에서 1인 가구 생계비 153만 5천 원을 뺀 월 80만 5천 원을 36개월 동안 갚는 내용입니다. 총 변제액은 2,898만 원으로, 채무 원금 약 4,709만 원의 61.5%에 해당합니다.
의뢰인은 어머니 소유의 집에 함께 살고 있고 따로 가진 재산이 없어 청산가치는 0원이었습니다. 신청 후 법원은 채권자들의 강제집행을 막는 금지명령을 내렸고, 이 사건은 현재 절차가 진행 중입니다.
라이더가 개인회생을 준비할 때 확인할 사항
첫째, 국세청 자료로 1년 소득을 먼저 확인합니다. 홈택스에서 사업소득 간이지급명세서와 소득금액증명을 발급받으면, 여러 배달대행사에서 받은 수수료가 한 번에 정리됩니다. 앱 정산 화면만으로는 소득을 인정받기 어렵습니다.
둘째, 비용은 증빙과 함께 정리합니다. 오토바이 리스료나 할부금, 기름값, 수리비, 보험료처럼 배달을 하기 위해 드는 비용은 계약서, 앱 차감 내역, 카드 결제 내역으로 소명해야 공제받을 수 있습니다. 증빙이 없는 비용은 인정받기 어렵습니다.
셋째, 소득이 들쭉날쭉하면 1년 평균으로 계산합니다. 배달 소득은 계절과 날씨에 따라 크게 달라집니다. 몇 달만 보고 소득을 정하면 실제보다 많거나 적게 잡힐 수 있으므로 최근 1년의 자료로 평균을 내는 것이 안전합니다.
넷째, 교통사고와 관련된 채무를 빠뜨리지 않습니다. 라이더는 사고 위험이 큰 직업입니다. 보험회사의 구상금 청구나 상대 차량의 수리비처럼 아직 소송이 걸리지 않은 채무도, 생길 가능성이 있다면 신청 전에 반드시 확인하여 채권자목록에 올려야 합니다.
다섯째, 오토바이 리스와 할부는 따로 살핍니다. 리스 오토바이는 채무자의 재산이 아니어서 청산가치에 들어가지 않지만, 할부로 산 오토바이는 채무자 소유의 재산이 되므로 처리 방법이 달라집니다.
맺음말
배달 라이더의 소득은 앱 화면의 숫자와 국세청 자료의 숫자, 그리고 실제 손에 쥐는 돈이 모두 다릅니다. 개인회생에서 중요한 것은 이 세 숫자 사이의 차이를 서류로 설명하는 일입니다. 리스료 한 줄, 기름값 한 줄을 증빙으로 정리하는 것이 매달 갚을 금액을 바로잡는 출발점이며, 사고와 관련된 채무까지 처음부터 빠짐없이 적어 두어야 같은 절차를 두 번 밟지 않을 수 있습니다.