이 사건의 재산목록 맨 아래 '청산가치' 칸의 금액은 처음 5,101만 원이었다가, 한 달 뒤 보정을 거치며 6,601만 원이 되었습니다. 그 사이 변제계획의 변제기간은 36개월에서 38개월로 두 달 늘었습니다.
채무자는 자기 명의의 아파트에서 가족과 함께 살며 매일 먼 거리를 출퇴근하는 회사원이었고, 자신 이름으로 된 차가 두 대 있었습니다. 한 대는 할부금이 남아 있었고, 다른 한 대는 할부금 등 담보가 없었습니다.
집과 차는 생활에 꼭 필요한 재산이지만, 개인회생에서는 "지금 팔면 얼마가 남는가"라는 기준으로 다시 계산됩니다. 그 계산이 매달 갚을 금액과 기간을 어떻게 바꾸었는지, 이 사건의 서류를 따라 정리해 보겠습니다.
청산가치와 '청산가치 보장'
청산가치는 채무자가 가진 재산을 지금 모두 처분하여 채권자들에게 나누어 준다면 받을 수 있는 금액입니다.
개인회생은 재산을 처분하지 않고 소득으로 갚는 절차이지만, 그 대신 채권자들이 파산절차에서보다 불리해져서는 안 됩니다. 즉 자신의 재산을 다 내어 놓았을 때 보다는 더 갚아야 한다는 개인회생의 대원칙 입니다.
그래서 법은 변제계획을 인가하려면, 채권자들이 변제계획에 따라 받을 금액을 인가결정일 기준으로 평가한 금액(현재가치)이 청산가치보다 적지 않아야 한다고 정하고 있습니다(채무자회생법 제614조 제1항 제4호). 3년에 걸쳐 나누어 받는 돈은 지금 한꺼번에 받는 돈보다 가치가 낮으므로, 단순한 총액이 아니라 할인한 현재가치로 비교하는 것입니다.
변제기간은 원칙적으로 3년을 넘을 수 없지만, 청산가치를 보장하기 위하여 필요하면 5년까지 늘릴 수 있습니다(같은 법 제611조 제5항).
집과 차는 청산가치에서 어떻게 계산되나
담보가 있는 재산은 시세에서 담보로 잡힌 채무를 뺀 나머지만 청산가치가 됩니다. 이 사건의 재산을 하나씩 보면 그 차이가 분명히 드러납니다.
| 재산 | 계산 방법 | 청산가치 |
|---|---|---|
| 자가 아파트 | 시세 1억 8,800만 원 − 은행 담보대출 1억 6,703만 원 | 약 2,096만 원 |
| 할부 차량 (2023년식) | 시세 2,950만 원 < 할부 채무 5,675만 원 | 0원 |
| 담보 없는 차량 (2020년식) | 담보가 없으므로 시세 전액 | 2,727만 원 |
| 예금·보험·주식 | 예금은 250만 원, 보험 해약환급금은 150만 원을 뺀 나머지 | 약 278만 원 |
같은 차라도 할부금이 시세보다 많이 남은 차는 청산가치가 0원이지만, 할부를 다 갚은 차는 시세 전부가 청산가치가 됩니다. 이 사건에서도 청산가치를 끌어올린 것은 아파트보다 담보 없는 차량 한 대였습니다.
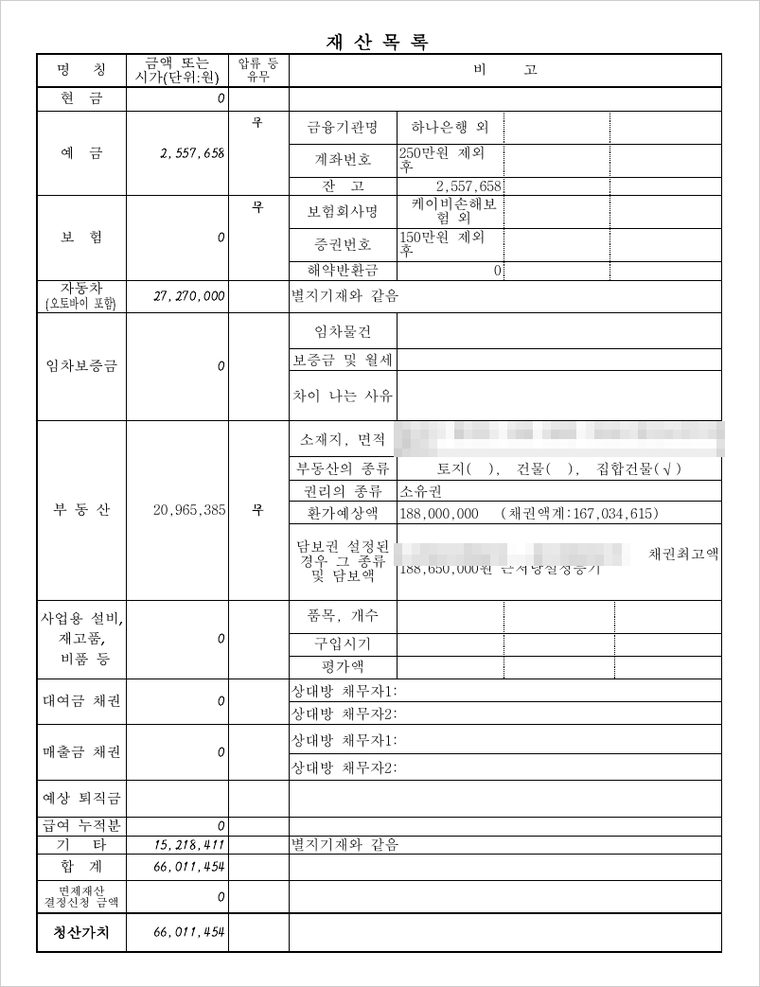
▲ 보정 후 제출한 재산목록 — 아파트는 시세에서 담보대출을 뺀 금액이, 차량과 기타 재산은 별지 기재 금액이 청산가치에 반영되었습니다.
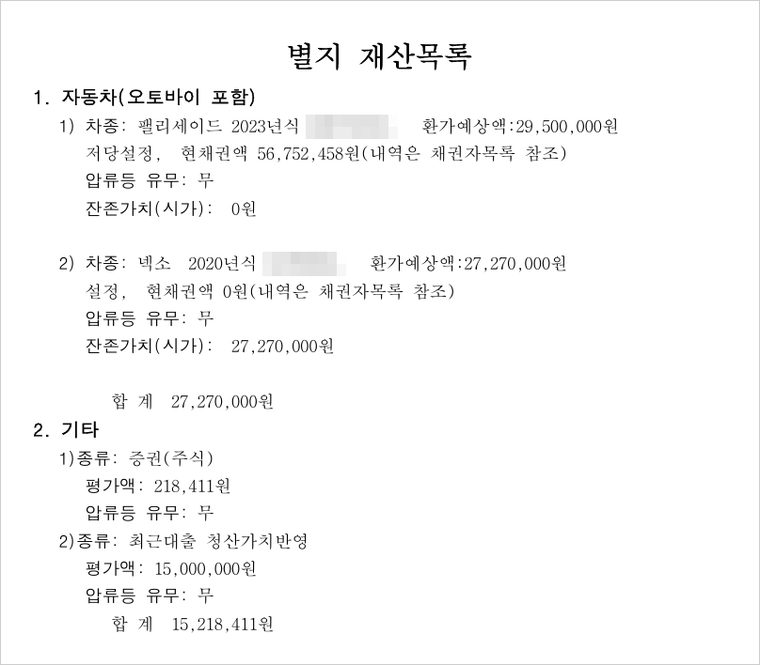
▲ 별지 재산목록 — 할부 차량은 잔존가치 0원, 담보 없는 차량은 시세 전액이 반영되었고, 최근 대출 중 소명되지 않은 1,500만 원도 청산가치에 더해졌습니다.
실제 사건 — 청산가치가 늘자 변제기간이 늘다
채무자는 2026년 5월 개인회생을 신청하면서 청산가치를 5,101만 원으로 잡고, 36개월 동안 매달 약 171만 원, 총 약 6,156만 원을 갚는 변제계획을 냈습니다. 이를 현재가치로 환산하면 약 5,775만 원입니다.
그런데 회생위원의 보정권고를 거치면서 두 가지가 달라졌습니다.
첫째, 청산가치가 1,500만 원 늘었습니다. 회생위원은 신청 전 1년 안에 받은 대출의 사용처를 밝히라고 하였고, 그중 주식투자에 쓴 돈 가운데 1,500만 원을 청산가치에 반영하였습니다(주식투자 손실금이 채무의 전부로써 다액이었습니다). 사용처가 분명하지 않은 최근 대출은 아직 채무자에게 남아 있는 재산처럼 보기 때문입니다.
둘째, 매달 갚을 돈이 늘었습니다. 생계비 산정 방식이 바뀌면서 월 변제액이 약 171만 원에서 약 188만 원으로 올랐습니다. 월 변제액이 늘었는데도 문제가 생겼습니다. 늘어난 청산가치 6,601만 원을 넘으려면 현재가치가 그보다 커야 하는데, 36개월로는 이에 미치지 못하는 것이었습니다.
이에 본 법무사는 변제기간을 38개월로 두 달 늘려, 총 변제액 약 7,161만 원, 현재가치 약 6,691만 원으로 청산가치를 넘기는 변제계획을 다시 제출하였습니다.
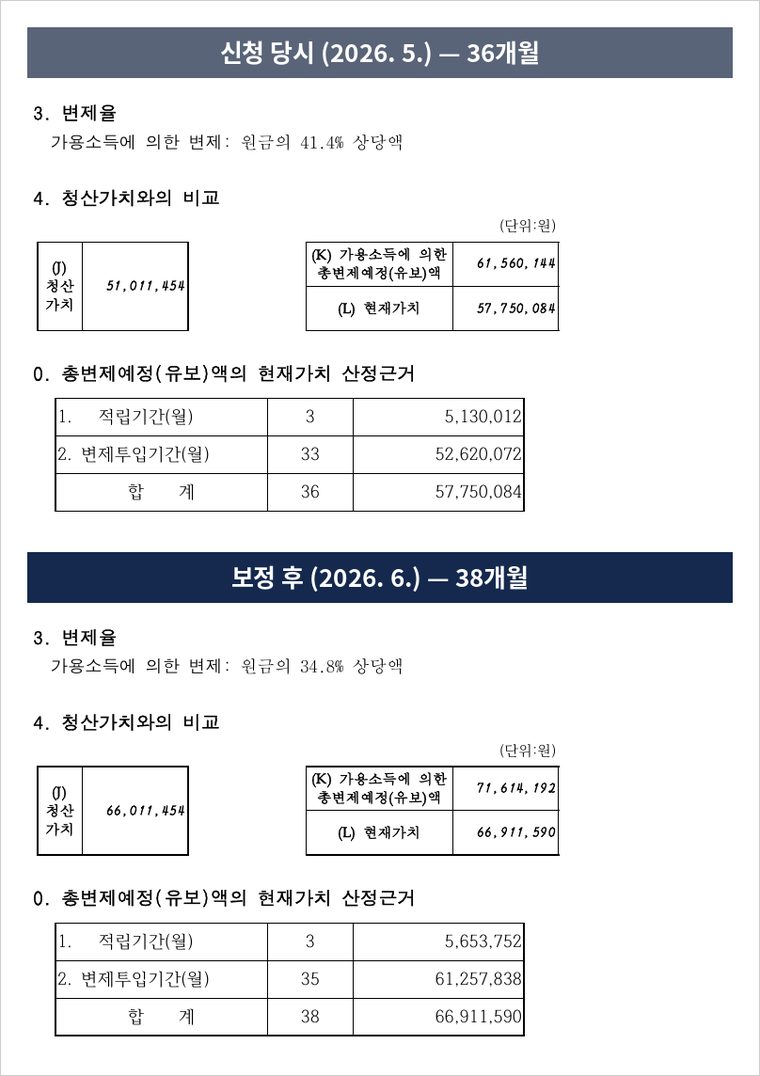
▲ 신청 당시와 보정 후 변제계획의 청산가치 비교 — 청산가치가 6,601만 원으로 늘자, 변제기간을 38개월로 늘려 현재가치가 이를 넘도록 하였습니다.
청산가치가 변제기간을 바꾸기까지
| 2026. 5. | 신청 — 36개월 변제계획 청산가치 5,101만 원 < 현재가치 5,775만 원 → 청산가치 보장 충족 |
| ▼ | |
| 보정권고 | 최근 대출 사용처 소명 주식투자에 쓴 돈 중 1,500만 원을 청산가치에 반영 → 청산가치 6,601만 원 |
| ▼ | |
| 보정권고 | 생계비 재산정 월 변제액 약 171만 원 → 약 188만 원 |
| ▼ | |
| 문제 | 36개월로는 부족 월 변제액이 늘었어도 36개월의 현재가치가 청산가치에 미치지 못함 |
| ▼ | |
| 2026. 6. | 보정 — 38개월로 연장 총 변제액 약 7,161만 원, 현재가치 6,691만 원 > 청산가치 6,601만 원 → 충족 |
※ 변제기간은 원칙적으로 3년이지만, 청산가치 보장을 위해 5년까지 늘릴 수 있습니다(채무자회생법 제611조 제5항).
집이나 차가 있는 분이 신청 전에 확인할 사항
첫째, 시세는 객관적인 자료로 정합니다. 아파트는 시세 확인 자료나 실거래가, 차량은 연식과 차종에 맞는 시세 자료를 준비합니다. 시세를 낮게 잡으면 보정 단계에서 다시 올라가고, 그만큼 계획을 다시 짜야 합니다.
둘째, 담보 채무의 잔액을 정확히 확인합니다. 아파트 담보대출이나 차량 할부 잔액이 시세에서 빠지는 금액이므로, 금융기관의 잔액 증명으로 정확한 금액을 맞추어야 합니다.
셋째, 담보대출 채권도 채권자목록에 빠짐없이 적습니다. 집이나 차에 담보가 설정된 채권은 별제권이 있는 채권으로 채권자목록에 올리고, 담보로 갚을 수 있는 금액과 그렇지 않은 금액을 나누어 적습니다.
넷째, 담보 없는 차량은 시세 전부가 청산가치가 된다는 점을 기억합니다. 생활에 꼭 필요하지 않은 차량이 있다면, 그 차가 청산가치와 변제금에 미치는 영향을 신청 전에 따져 보아야 합니다.
다섯째, 최근 대출의 사용처를 미리 정리합니다. 사용처를 소명하지 못한 금액은 청산가치에 더해질 수 있고, 이는 곧 변제기간이나 월 변제액이 늘어나는 결과로 이어집니다.
맺음말
자가 아파트와 차량이 있다고 개인회생을 할 수 없는 것은 아닙니다. 다만 재산이 있는 사건에서는 매달 얼마를 갚느냐보다, 갚는 돈의 현재가치가 청산가치를 넘느냐가 변제계획의 성패를 가릅니다. 집과 차의 시세, 담보 채무, 최근 대출의 사용처를 처음부터 정확히 맞추어 두는 것이 변제기간을 지키는 가장 확실한 방법입니다.