2023년 10월 한 달의 순수익은 마이너스 861만 4,189원이었습니다. 수산물 도매업을 하는 의뢰인 A씨의 1년 치 매출과 매입 자료를 본 법무사가 월별로 다시 정리하자, 이렇게 적자로 끝난 달이 세 번 나왔습니다. 가장 많이 남은 달의 순수익은 761만 원, 가장 큰 적자는 861만 원이었습니다. 열두 달을 모두 더한 순수익은 3,046만 4,541원, 이를 12로 나눈 월 평균 253만 8,711원이 법원에 신고한 A씨의 소득이 되었습니다.
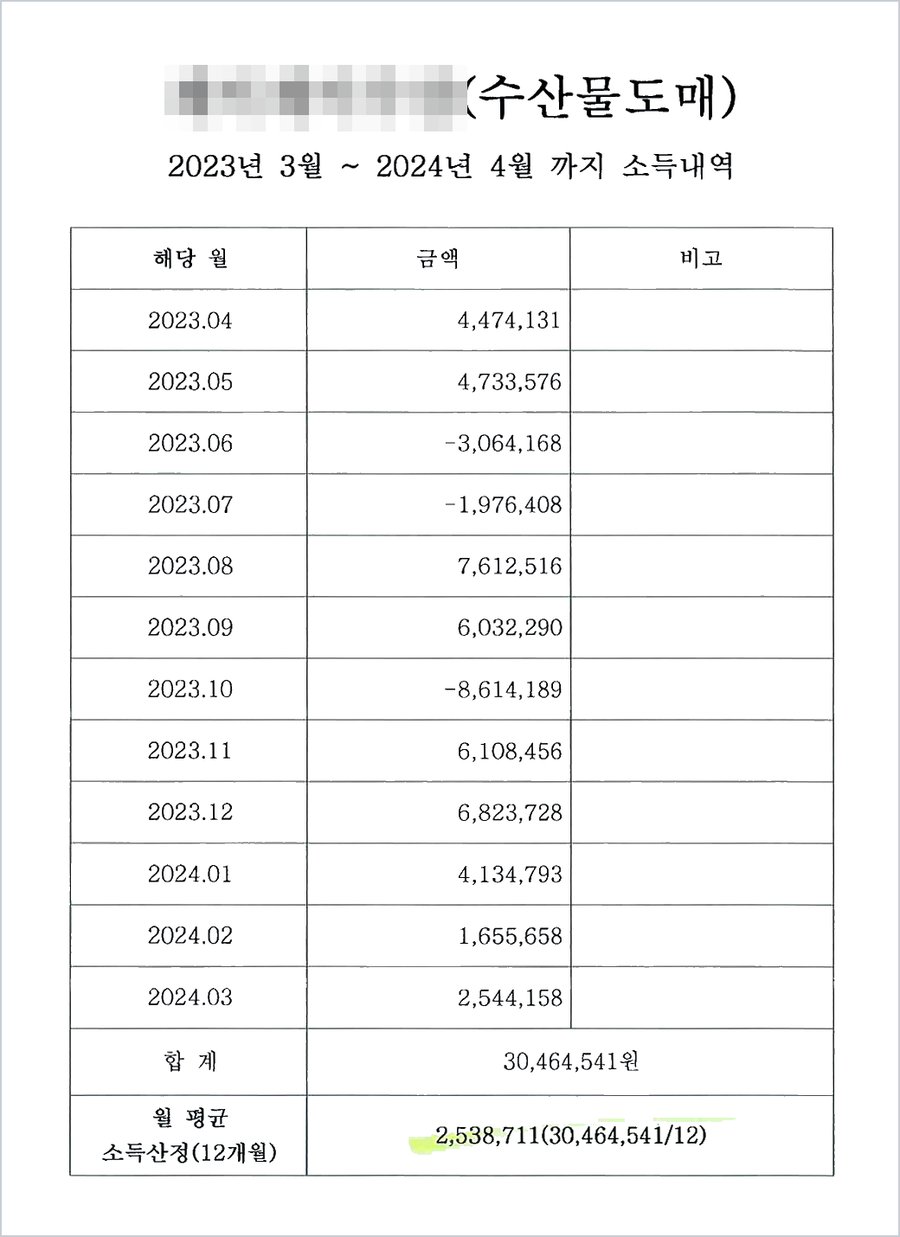
수산물 도매업을 하는 의뢰인의 12개월 소득내역. 세 달이 적자였고, 적자 달까지 포함해 월 평균을 냈습니다.
횟집, 수산물 도매, 조개구이집, 참치 전문점, 정육점은 모두 원물(생선·고기) 매입 대금이 매출의 큰 부분을 차지하는 업종입니다. 매출만 보면 한 달에 1,500만 원에서 2,500만 원이 오가지만, 그중 상당 부분은 곧바로 거래처에 생선 값과 고기 값으로 나갑니다.
이 글에서는 본 법무사가 진행한 네 건의 사건을 통해, 이런 업종의 운영자가 개인회생에서 소득, 최근 채무, 사업장 재산을 어떻게 소명했는지, 그리고 각 단계마다 채무자회생법과 법원 실무가 어떤 기준을 두고 있는지를 함께 정리합니다.
매출 중 원물 대금이 차지하는 비중
개인회생에서 자영업자의 소득은 매출이 아니라 매출에서 필요경비를 뺀 순수익입니다. 「채무자 회생 및 파산에 관한 법률」(이하 '법')은 사업소득 등을 계속적·반복적으로 얻는 개인을 영업소득자로 정하고(법 제579조 제3호), 변제에 쓰일 가용소득은 소득에서 세금과 생계비뿐 아니라 "영업의 경영, 보존 및 계속을 위하여 필요한 비용"까지 공제하여 계산하도록 하고 있습니다(법 제579조 제4호).
원물 업종은 이 비용의 대부분이 생선·고기 매입 대금이라는 점이 특징입니다.
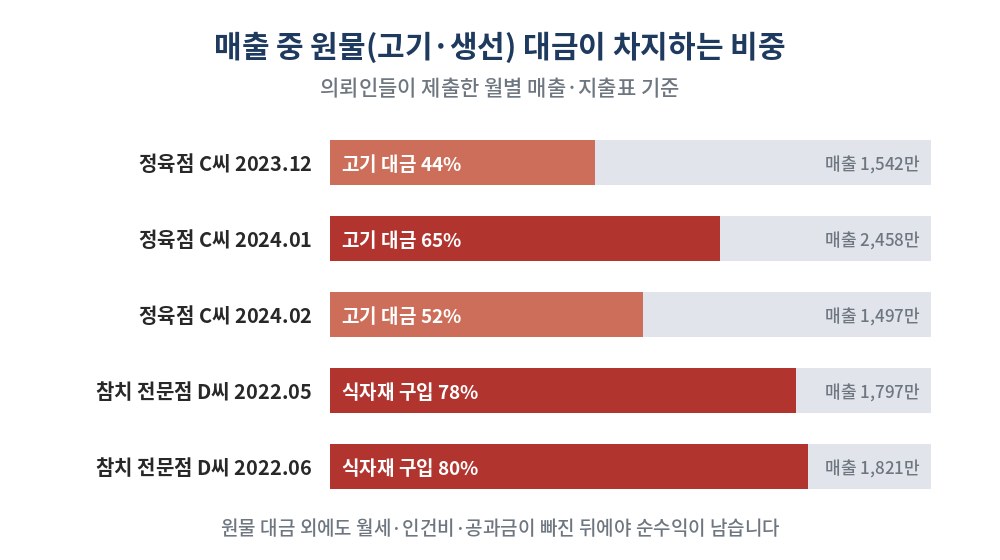
의뢰인들이 제출한 월별 매출·지출표에서 원물 대금이 매출에서 차지한 비중.
정육점을 운영하는 의뢰인 C씨의 2024년 1월 매출은 2,458만 5,000원이었지만, 같은 달 고기 대금으로 1,598만 원이 나갔습니다.
여기에 월세 220만 원, 인건비 70만 원, 전기·가스비, 4대 보험료까지 빼고 나니 순수익은 438만 3,780원이었습니다. 바로 앞 달인 2023년 12월에는 매출이 1,541만 8,000원으로 훨씬 적었는데도 고기 대금이 680만 원에 그쳐 순수익은 거의 같았습니다.
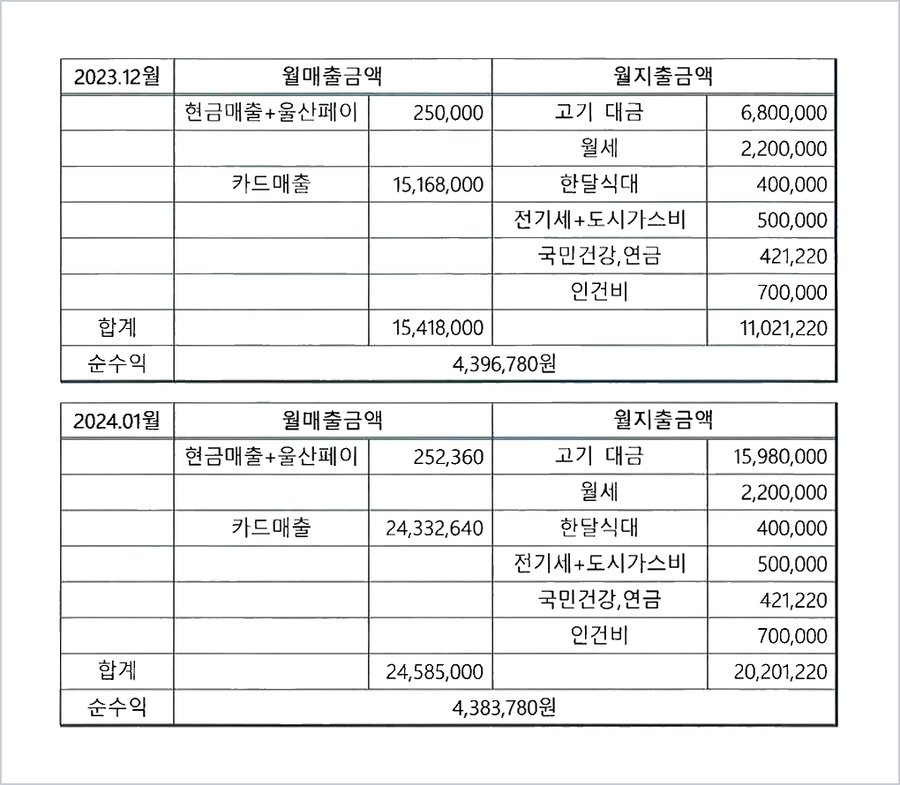
정육점 의뢰인의 월별 매출·지출표. 매출은 1,000만 원 가까이 차이가 나도 고기 대금이 함께 움직여 순수익은 비슷했습니다.
참치 전문점을 운영하는 의뢰인 D씨는 비중이 더 컸습니다. 2022년 5월 카드 매출 1,796만 9,092원 가운데 식자재 구입에 1,395만 3,092원, 주류에 87만 원이 나갔고, 임대료·가스·전기·배달대행·광고료·기장료를 빼고 남은 순수익은 265만 374원이었습니다.
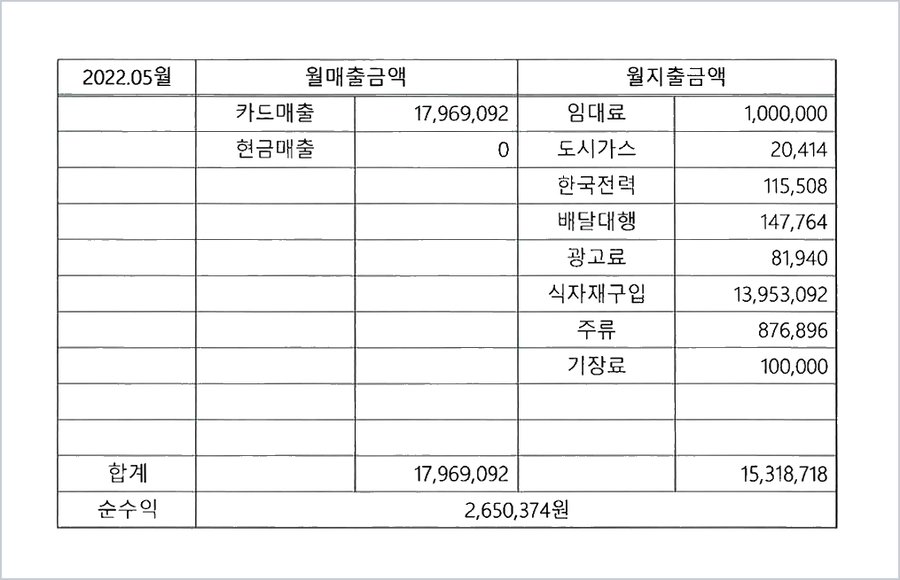
참치 전문점 의뢰인의 월별 매출·지출표. 매출의 약 78%가 식자재 구입비였습니다.
이처럼 원물 업종은 매출 자료만 내면 소득이 실제보다 훨씬 크게 보이고, 매입 자료가 빠지면 법원은 순수익을 확인할 방법이 없습니다. 원물 대금이 법 제579조 제4호의 공제 대상이라 하더라도 그 지출을 입증할 책임은 채무자에게 있기 때문입니다.
그래서 본 법무사는 네 사건 모두에서 신청서에 첨부하는 수입 및 지출에 관한 목록(법 제589조 제2항)을 작성하면서, 카드 매출·현금 매출과 함께 거래처별 원물 매입 대금, 월세, 인건비, 공과금을 월별 표로 정리하고 이를 12개월 단위로 합산한 소득내역을 제출했습니다.
적자 달도 빼지 않고 평균을 냅니다
수산물 도매업은 시세와 계절에 따라 손익이 크게 흔들립니다. A씨의 12개월을 그래프로 옮기면 그 폭이 분명하게 드러납니다.
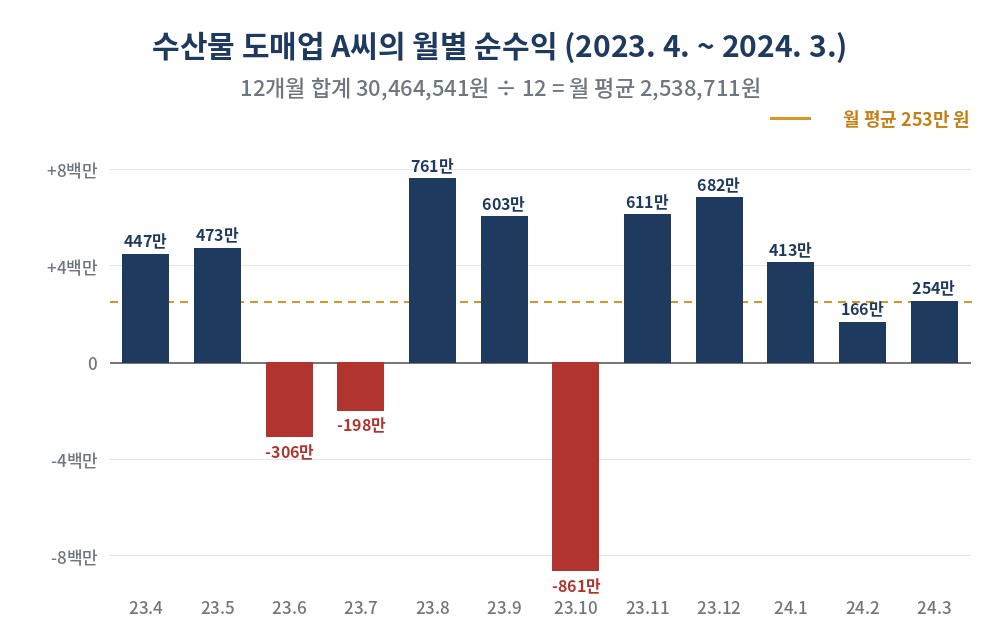
A씨의 월별 순수익. 적자 달을 빼면 평균이 올라가고, 흑자 달만 고르면 실제보다 높은 소득이 신고됩니다.
A씨의 사건에서 적자 달을 빼고 흑자 아홉 달만 평균했다면 월 소득은 약 490만 원으로 계산되었을 것입니다. 반대로 적자가 컸던 몇 달만 골라 소득을 낮게 보이려 하면 법원은 금융거래내역과 카드 매출 내역으로 곧바로 확인합니다.
법이 가용소득의 출발점으로 삼는 것은 채무자의 "합리적으로 예상되는 모든 종류의 소득"이고(법 제579조 제4호 가목), 변제계획은 앞으로 3년 이상의 변제를 약속하는 것입니다.
손익이 계절에 따라 크게 흔들리는 업종에서는 적자 달과 흑자 달을 모두 포함한 최근 12개월 평균이 장래 소득을 가장 정확하게 보여 주는 기준이었고, 법원은 2024년 6월 5일 A씨의 개인회생절차를 개시했습니다.
다만 12개월을 언제부터 잡을지는 사정에 따라 달라질 수 있습니다. 조개구이집을 운영하는 의뢰인 B씨는 신청 직전 석 달 동안 건강상 이유로 사실상 가게를 운영하지 못했습니다.
그 기간이 포함되면 소득이 실제 영업 능력보다 낮게 계산되므로, 본 법무사는 그 사정을 소득내역서에 적고 영업을 하던 직전 12개월(2022년 8월부터 2023년 7월까지)의 월 평균 270만 83원을 소득으로 산정했습니다. 어느 쪽이든 기간을 그렇게 잡은 이유를 서류에 함께 적는 것이 중요합니다.
네 사건의 변제계획
| 구분 | 수산물 도매 A씨 | 조개구이 B씨 | 정육점 C씨 | 참치 전문점 D씨 |
|---|---|---|---|---|
| 신고 월 소득 | 250만 원 | 270만 원 | 315만 원 | 225만 원 |
| 인정 생계비 | 220만 원 | 207만 원 | 220만 원 | 124만 원 |
| 월 변제금 | 29만 7,001원 | 62만 3,705원 | 94만 503원 | 99만 9,905원 |
| 변제기간 | 36개월 | 36개월 | 60개월 | 36개월 → 41개월 |
| 청산가치 | 500만 원 (사업장 비품) | 1,963만 원 | 5,023만 원 | 최근 채무 1,600만 원 반영 |
| 핵심 쟁점 | 적자 달 포함 평균, 납품업체 이의 | 활어차 공매, 점포 겸 주거 보증금 | 점포·주택 보증금 7,000만 원 | 카드론의 원물 대금 사용 소명 |
같은 원물 업종이라도 변제금과 변제기간을 결정한 요인은 사건마다 달랐습니다. A씨와 B씨는 소득에서 생계비를 뺀 가용소득이 그대로 변제금이 되었습니다.
반면 C씨와 D씨는 재산과 최근 채무 때문에 변제기간이 늘어났는데, 이는 총변제액이 채무자가 파산할 경우 채권자들이 배당받을 총액(청산가치)보다 적지 않아야 변제계획을 인가할 수 있고(법 제614조 제1항 제4호), 이 요건을 충족하기 위해 필요한 경우에는 원칙적인 3년을 넘어 최장 5년까지 변제기간을 정할 수 있기 때문입니다(법 제611조 제5항).
원물 대금을 카드론으로 막았다면, 사용처를 하나씩 소명합니다
원물 업종의 운영자는 거래처 결제일에 맞추어 현금이 필요합니다. 매출이 카드로 들어와 정산까지 시간이 걸리는 동안 카드론이나 대출로 생선 값과 고기 값을 먼저 치르는 일이 흔하고, 이 대출이 개인회생 신청 직전에 생기면 법원은 그 돈이 어디에 쓰였는지 묻습니다.
D씨는 개인회생 신청 약 한 달 전인 2023년 4월 28일 롯데카드에서 3,900만 원의 카드론을 받았습니다. 본 법무사는 이 돈이 계좌로 들어온 날부터 빠져나간 날까지를 한 줄씩 대조해 표로 만들었습니다.
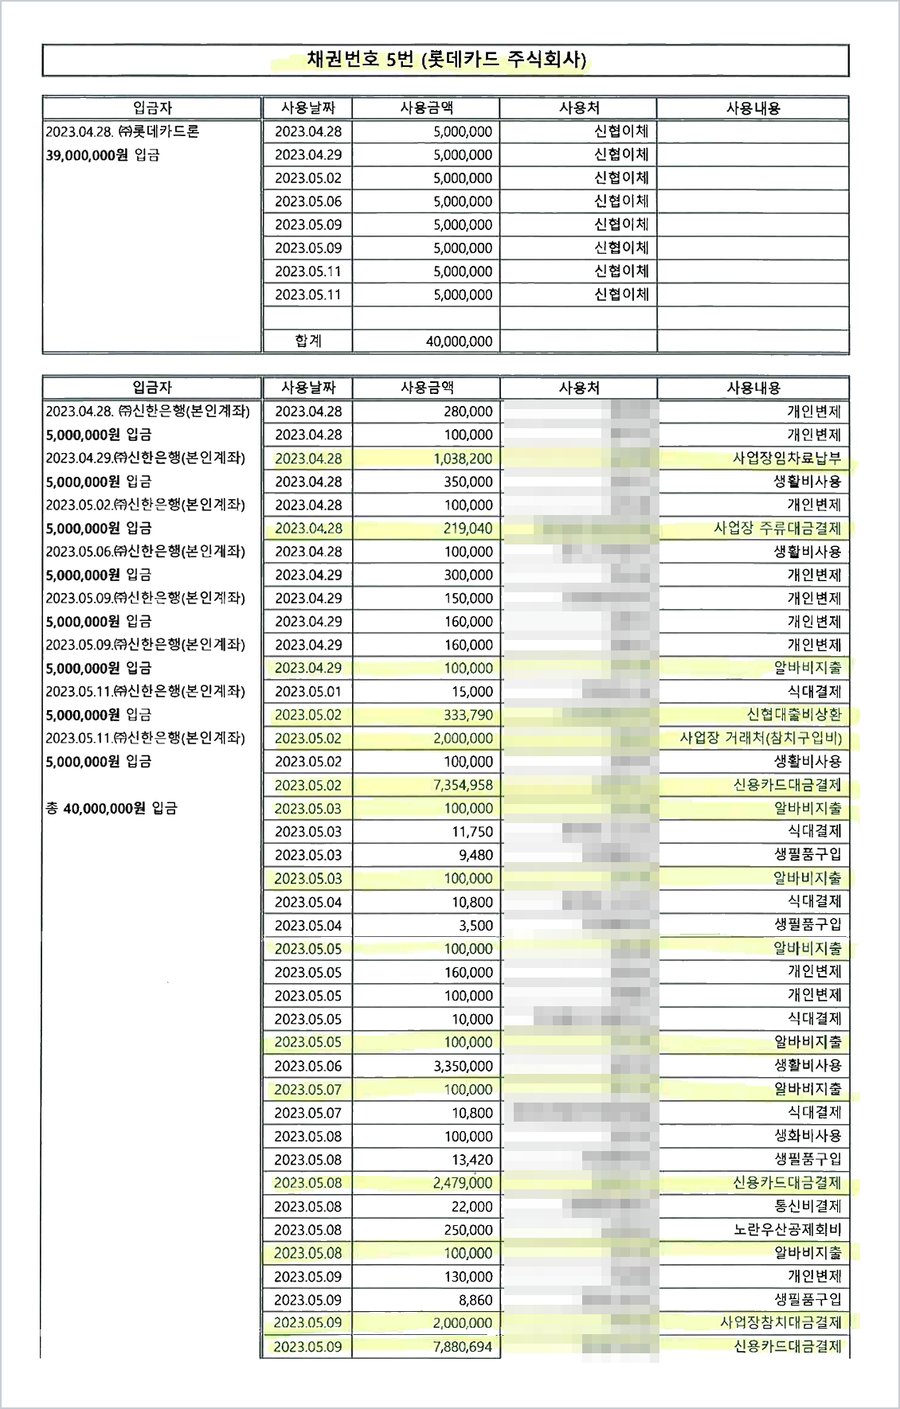
카드론 3,900만 원의 사용처 소명표. 사업장 임차료, 참치 구입비, 아르바이트 인건비, 카드 대금 결제 내역을 표시했습니다.
소명 결과는 다음과 같았습니다.
- 롯데카드 3,900만 원 — 이 중 2,526만 5,682원은 사업장 임차료, 참치 구입비, 주류 대금, 인건비, 기존 카드 대금 결제에 쓰였음을 소명했고, 나머지 1,373만 4,318원은 청산가치에 반영했습니다.
- 현대카드 427만 2,890원 — 이 중 200만 원은 참치 대금으로 지급되었음을 소명하고, 나머지 227만 2,890원을 청산가치에 반영했습니다.
- 신용협동조합 대출 860만 원 — 전액이 카드 대금과 사업장 운영비로 쓰였음을 소명하여 청산가치에 반영하지 않았습니다.
최근 채무 가운데 사용처를 소명하지 못한 1,600만 7,208원이 청산가치에 더해지자, 36개월 변제총액으로는 청산가치를 넘을 수 없게 되었고 변제기간은 41개월로 늘어났습니다.
법원 실무는 사용처를 밝히지 못한 금액을 채무자가 아직 보유하고 있거나 임의로 처분한 재산과 같이 봅니다. 채무자가 파산했다면 채권자들에게 배당되었을 재산이라는 점에서, 청산가치 보장 원칙(법 제614조 제1항 제4호)이 그대로 적용되는 것입니다.
더구나 신청서류를 허위로 작성하거나 신청이 성실하지 아니한 때에는 개시신청이 기각될 수도 있으므로(법 제595조 제2호·제7호), 사용처 소명은 변제기간뿐 아니라 절차의 개시 여부와도 직결됩니다. 본 법무사가 3,500만 원이 넘는 금액의 사용처를 거래처 이체 내역으로 입증하지 못했다면 변제기간은 더 길어졌을 것입니다.
사업장 재산 ① 활어차는 담보 채권과 함께 봅니다
조개구이집을 운영하던 B씨는 수산물을 실어 나르는 1.2톤 활어운반차를 할부로 사서 쓰고 있었습니다. 재산목록에는 이 차량의 시가를 832만 원으로 적었지만, 캐피탈 회사의 근저당 채권이 2,769만 9,199원이었습니다. 개인회생재단에 속한 재산 위의 담보권은 별제권으로 취급되어 담보권자가 그 재산에서 먼저 변제받으므로(법 제586조), 차량을 처분해도 채무자에게 남는 몫은 없었습니다. 그래서 잔존가치는 0원으로 적었습니다.
신청 직후 캐피탈 회사는 담보권을 실행해 차량을 공매에 넘겼습니다. 개시결정이 내려진 뒤라면 인가결정 등이 있을 때까지 담보권 실행이 중지·금지되지만(법 제600조 제2항), 이 공매는 개시결정 전에 진행되었습니다. 차량은 721만 원에 낙찰되었고, 수수료 11만 원을 뺀 710만 원이 캐피탈 회사의 채권에 충당되었습니다.
본 법무사는 낙찰안내문을 소명자료로 붙여 재산목록에서 활어차를 삭제하고, 캐피탈 회사를 담보부 채권자에서 일반 채권자로 바꾸어 채권자목록을 정정했습니다. 별제권자는 담보물로 변제받지 못한 부족액에 한하여 개인회생채권자로서 권리를 행사하므로, 남은 채권은 다른 채권자와 똑같이 변제계획에 따라 나누어 받게 됩니다.
사업장 재산 ② 점포 보증금이 변제기간을 좌우합니다
원물 업종의 점포는 냉장·냉동 설비와 수조를 갖추어야 하므로 보증금이 적지 않습니다. 이 보증금은 재산목록에서 청산가치로 잡히고, 변제총액은 이 청산가치보다 많아야 합니다.
정육점 C씨는 가게 보증금 4,000만 원과 주거하는 집의 보증금 3,000만 원을 함께 가지고 있었습니다. 법은 주거용 건물의 임차보증금 중 「주택임대차보호법」상 우선변제를 받을 수 있는 금액 등을 채무자의 신청에 따라 면제재산으로 정해 청산가치에서 제외할 수 있도록 하고 있습니다(법 제580조 제3항, 제383조 제2항).
이에 따라 주택 보증금 중 2,800만 원은 면제재산으로 신청했지만, 이 규정은 주거를 보호하기 위한 것이어서 영업만을 위한 가게 보증금은 대상이 되지 않았습니다. 차량 2대와 가게 비품을 더한 C씨의 청산가치는 5,023만 원이었습니다.
C씨의 월 변제금 94만 503원을 36개월 동안 내면 총 3,385만 원으로, 청산가치에 1,600만 원 이상 모자랐습니다. 결국 변제기간을 60개월로 늘려 총 5,643만 180원을 갚는 계획을 세웠고, 이를 현재가치로 할인한 5,045만 1,685원이 청산가치 5,023만 원을 넘도록 맞추었습니다. 법원은 2025년 1월 22일 개시결정을 내렸습니다. 같은 소득이라도 가게 보증금 4,000만 원이 변제기간을 2년 늘린 셈입니다.
B씨의 경우는 달랐습니다. B씨의 보증금 2,000만 원짜리 점포는 가게와 살림집을 함께 쓰는 구조였습니다. 면제재산 규정이 보호하는 것은 주거용 보증금이므로, 본 법무사는 이 점포가 실제 주거로도 쓰인다는 점을 들어 보증금 2,000만 원 전액에 대해 면제재산 결정을 신청했습니다. 이를 반영한 B씨의 청산가치는 1,963만 원으로, 36개월 변제총액 2,245만 원 안에 들어왔습니다. 법원은 2024년 1월 31일 개시결정을 내렸습니다.
반대로 보증금이 남아 있지 않은 경우도 있습니다. A씨의 가게는 배우자 명의로 임차한 곳이었는데, 월세 300만 원이 12개월, 3,600만 원 밀려 있었습니다. 임대인은 보증금 4,000만 원에서 밀린 월세와 공과금을 빼면 돌려줄 보증금이 없다는 확인서를 써 주었고, 본 법무사는 이를 제출해 임차보증금을 0원으로 소명했습니다.
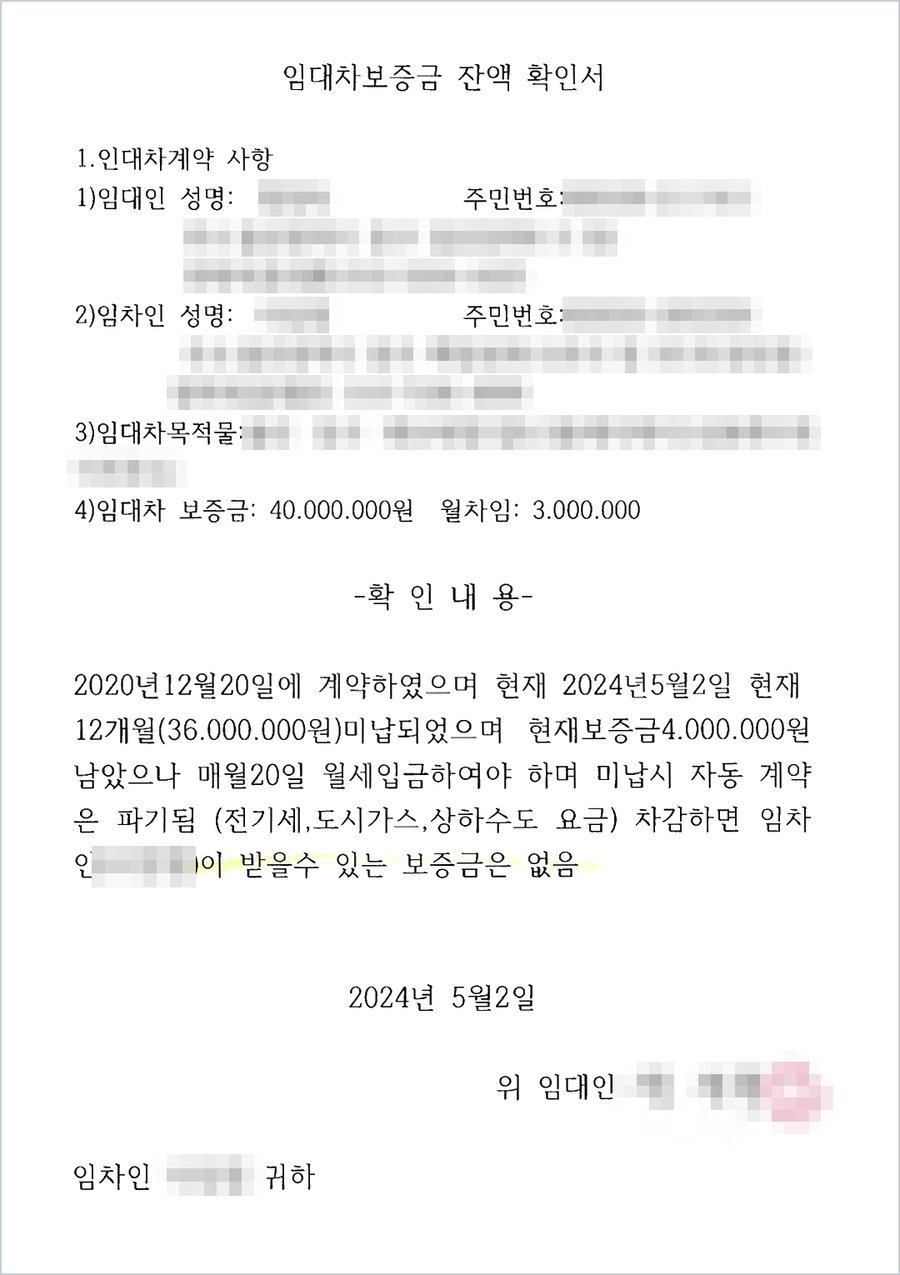
임대인이 작성한 임대차보증금 잔액 확인서(2024. 5. 2.). 계약서상 보증금이 그대로 청산가치가 되지 않도록 잔액을 소명했습니다.
계약서에 적힌 보증금이 곧 청산가치는 아닙니다. 임대차보증금은 연체 차임 등 임대차 관계에서 생긴 임차인의 채무를 담보하는 돈이어서, 목적물을 반환할 때 밀린 차임은 별도의 의사표시 없이 보증금에서 당연히 공제된다는 것이 확립된 대법원 판례입니다.
청산가치로 잡아야 할 금액은 공제 후 실제로 돌려받을 잔액입니다. 따라서 밀린 월세가 있다면 임대인의 잔액 확인서로, 주거를 겸하는 점포라면 실제 거주 사실로 보증금의 실제 가치를 소명해야 합니다.
납품업체가 "가게를 넘긴 것 아니냐"고 이의를 제기할 때
원물 업종의 채권자 명단에는 카드회사와 금융기관 외에 생선과 고기를 대 주던 납품업체가 들어갑니다. 납품업체는 채무자의 가게 사정을 가까이에서 지켜본 만큼 이의를 제기하는 경우도 있습니다.
A씨의 사건에서도 개시결정 뒤 물품대금 채권자인 한 업체가 A씨가 가게를 다른 사람에게 전대(轉貸)했다며 이의를 제기했습니다. 가게를 넘겼다면 A씨가 신고한 영업소득 자체가 사실과 다르다는 주장입니다.
본 법무사는 2024년 8월 31일 답변서를 제출해, A씨와 배우자가 지금도 매일 가게에 출근해 장사를 하고 있다는 점을 분명히 밝히고, 업체의 주장은 신청 전 A씨가 물품대금을 어떻게든 갚아 보려고 여러 방법을 알아보던 시기에 나온 이야기를 현재 상황처럼 말한 것으로 보인다고 답변했습니다. 아울러 채무자의 신청으로 거래처에 피해를 준 데 대한 사과도 함께 적었습니다.
개인회생채권자는 채권자집회에서 변제계획에 이의를 진술할 수 있고(법 제613조), 이의가 있으면 법원은 청산가치 보장에 더해 채무자가 변제기간 동안 받을 가용소득 전부가 변제에 제공되는지까지 확인한 뒤에 변제계획을 인가합니다(법 제614조 제2항). 납품업체가 영업 실태를 문제 삼는 것도 결국 신고한 소득이 정확한지를 다투는 것이므로, 감정적으로 대응하기보다 현재의 영업 사실과 소득 산정 근거를 담담하게 확인시키는 것이 가장 효과적입니다.
인가 뒤에도 원물 대금과 변제금은 함께 나갑니다
개시결정과 인가결정을 받았다고 끝이 아닙니다. 원물 업종은 매달 거래처 결제가 먼저이다 보니, 장사가 어려운 달에는 변제금이 뒤로 밀리기 쉽습니다.
참치 전문점 D씨는 인가결정 후 변제계획을 수행하던 중 적립금 1,414만 112원을 납부하지 못했습니다. 법원은 인가된 변제계획을 이행할 수 없음이 명백한 때에는 개인회생절차를 폐지하여야 하고(법 제621조 제1항 제2호), 서울회생법원 실무준칙 제441호 「변제계획 불수행 사건의 처리」도 변제를 3개월분 이상 지체하면 특별한 사정이 없는 한 폐지하는 것을 원칙으로 삼고 있습니다. 법원은 2025년 4월 7일 D씨의 개인회생절차를 폐지했습니다.
D씨는 폐지결정을 송달받은 뒤 미납 적립금 전액을 입금했고, 본 법무사는 사흘 뒤인 4월 10일 입금내역을 붙여 즉시항고를 제기했습니다. 폐지 사유가 해소된 만큼 항고는 이유가 있었고, 법원은 원심법원이 항고를 이유 있다고 인정하면 스스로 결정을 경정할 수 있다는 규정(법 제33조, 민사소송법 제446조)에 따라 4월 15일 폐지결정을 취소했습니다.
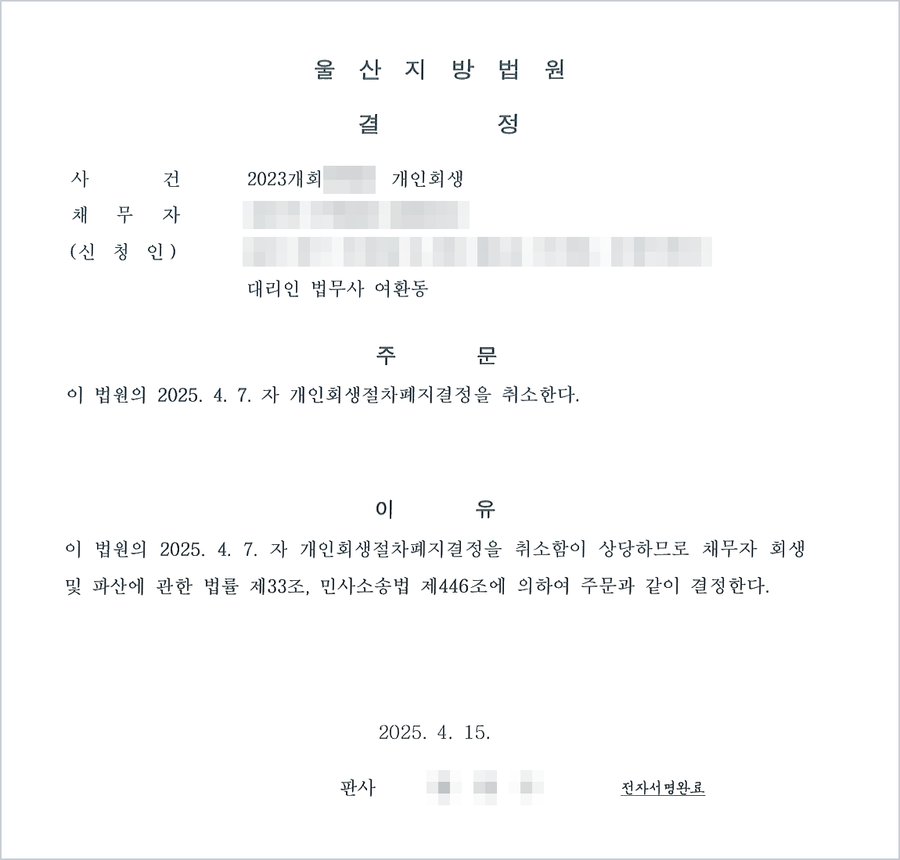
미납 적립금을 모두 납부하고 즉시항고를 제기하자, 법원은 8일 만에 폐지결정을 취소했습니다.
폐지결정을 받은 날부터 취소결정까지 8일이 걸렸습니다. 즉시항고 기간은 짧으므로 폐지결정을 받으면 곧바로 미납금을 마련해 납부하고, 그 입금내역을 붙여 즉시항고하는 것이 절차를 되살리는 가장 확실한 방법입니다.
원물 업종 운영자가 준비할 것
- 매출과 원물 매입을 월별 표로 함께 정리하십시오. 카드 매출·현금 매출과 함께 거래처별 생선·고기 대금, 월세, 인건비, 공과금을 한 표에 담아야 순수익이 보입니다.
- 적자 달도 빼지 마십시오. 최근 12개월 평균이 기본이며, 영업을 하지 못한 기간을 제외한다면 그 이유를 서류에 적어야 합니다.
- 신청 전 1년 안에 받은 대출은 사용처를 입증하십시오. 거래처 이체 내역 한 줄 한 줄이 청산가치와 변제기간을 줄입니다.
- 활어차·냉장차 같은 담보 차량은 채권액과 함께 평가하십시오. 공매가 진행되면 낙찰안내문을 받아 재산목록과 채권자목록을 정정해야 합니다.
- 점포 보증금의 실제 가치를 확인하십시오. 밀린 월세가 있으면 임대인의 잔액 확인서를, 주거를 겸하면 그 사실을 소명할 자료를 준비해야 합니다.
- 인가 뒤에도 변제금 납부일을 거래처 결제일만큼 지키십시오. 미납이 쌓여 폐지결정을 받으면, 미납금을 납부하고 즉시항고하는 일을 미루지 말아야 합니다.
원물 업종의 장부에는 매출보다 큰 숫자가 매입 쪽에 적혀 있는 달이 많습니다. 법원은 그 숫자를 서류로만 확인합니다. 매출과 함께 생선 값과 고기 값이 어디로 나갔는지를 빠짐없이 보여 주는 것이 원물 업종 운영자의 개인회생에서 가장 먼저 할 일입니다.