2026년 2월 28일, 채무자의 통장에 은행 대출금 1,600만 원이 들어왔습니다.
그로부터 보름 남짓 사이에 99만 원, 25만 원, 400만 원, 450만 원, 200만 원이 차례로 주식투자에 쓰였고, 3월 14일에는 150만 원이 코인 투자로 빠져나갔습니다. 개인회생을 신청하기 석 달 전의 일이었습니다.
이 사건의 담당 회생위원은 이 대출을 포함하여 신청 전 1년 안에 받은 대출 세 건의 사용처를 하나하나 밝히라고 요구하는 보정명령을 내렸습니다. 예상 하던 바였습니다.
본 법무사는 의뢰인의 계좌 거래내역을 한 줄씩 따라가며 대출마다 사용 내역표를 만들었고, 그 결과 세 건 가운데 두 건에서 모두 1,500만 원이 청산가치에 더해졌습니다.
이 글은 그 소명 과정을 실제 서류와 함께 정리한 것입니다.
법원은 왜 최근 대출의 사용처를 묻는가
개인회생은 갚을 수 없게 된 빚의 일부를 면제받는 절차입니다. 그런데 신청 직전에 받은 대출은 면책을 염두에 두고 빌린 돈은 아닌지, 빌린 돈을 다른 곳에 옮겨 두지는 않았는지 의심을 받기 쉽습니다.
그래서 법원은 보통 신청 전 1년 이내에 생긴 채무에 대하여 그 돈이 어디에 쓰였는지 소명하라고 요구합니다.
이 사건의 보정권고도 마찬가지였습니다.
회생위원은 최근 1년 안에 생긴 채권별로 사용 내역을 표로 정리하고, 계좌 거래내역에 형광펜으로 표시하여 제출하라고 하면서, 도박·오락(게임머니)·유흥 등에 쓴 돈과 사용처가 불분명한 돈은 재산목록과 청산가치에 반영하라고 하였습니다.
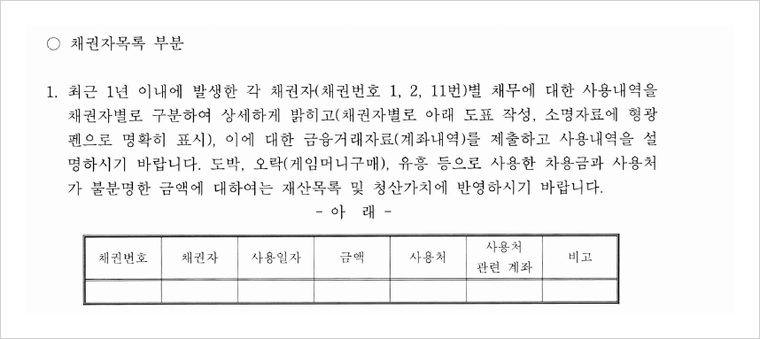
▲ 회생위원의 보정권고 — 최근 1년 안에 생긴 채무마다 사용 내역표를 작성하고, 도박·오락·유흥에 쓴 돈과 사용처 불명 금액은 청산가치에 반영하도록 하였습니다.
사용처를 밝히지 못한 돈은 아직 채무자에게 남아 있는 재산처럼 취급됩니다. 즉 보유하고 있는 현금(재산)으로 계산해 버립니다.
청산가치가 늘면 그만큼 갚아야 할 금액이나 변제기간이 늘어날 수 있습니다. 또 보정권고에 응하지 않으면 신청이 성실하지 않다는 이유로 기각될 수도 있습니다(채무자회생법 제595조 제7호).
사용처에 따라 달라지는 평가
같은 대출금이라도 어디에 썼느냐에 따라 청산가치에 미치는 영향이 다릅니다.
| 사용처 | 평가 | 준비할 자료 |
|---|---|---|
| 기존 대출 상환 | 빚으로 빚을 갚은 것이므로 재산이 남지 않음 | 상환 이체 내역, 대출금 완납증명서 |
| 카드대금·생활비 | 생활을 위해 쓴 돈으로 소명되면 반영하지 않음 | 카드 결제 내역, 가족 계좌로 보낸 경우 그 용도 설명 |
| 양육비 등 정기 지출 | 실제 지급 사실이 확인되면 정상 지출 | 이체 내역, 양육비를 정한 서류 |
| 주식·코인 투자 | 손실이 났더라도 청산가치에 반영될 수 있음 | 증권·거래소 계좌 내역, 현재 잔고 |
| 도박·유흥·사용처 불명 | 청산가치에 반영 | — |
실제 사건 — 대출 세 건, 사용 내역표 세 장
이 사건의 채무자는 2018년부터 한 회사에 다니며 월 670만 원을 받는 회사원이었으며, 회생위원이 소명을 요구한 대출은 다음 세 건이었는데요.
첫번째 대출금, 2025년 7월 1일 캐피탈사 대출 3,500만 원입니다. 이 가운데 2,640만 원은 같은 날 저축은행 대출을 갚는 데 쓰였습니다. 본 법무사는 이를 증명하기 위해 저축은행의 대출금 완납증명서를 함께 냈습니다. 나머지 860만 원은 다른 계좌로 옮겨진 뒤 600만 원이 주식투자에, 280만 원이 전 배우자에게 보내는 양육비에 쓰였습니다.
두번째 대출금, 2026년 2월 28일 은행 대출 1,600만 원입니다. 앞에서 본 것처럼 100만 원은 아파트 담보대출 이자로 나갔고, 나머지는 보름 남짓 사이에 주식투자와 코인 투자에 쓰였습니다.
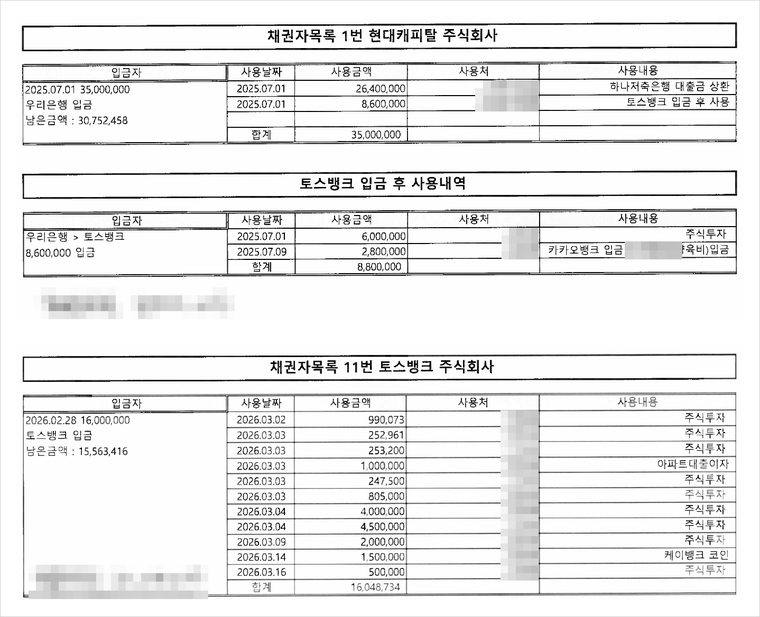
▲ 첫째·둘째 대출의 사용 내역표 — 대출금이 입금된 날부터 어느 계좌로 얼마가 나갔는지를 한 줄씩 정리하였습니다.
세번째 대출금, 2026년 3월 18일 캐피탈사 대출 2,600만 원입니다. 신청 두 달 전에 받은 대출이었지만, 사용처는 분명하였습니다. 같은 날 신용카드 대금 세 건에 1,967만 원, 배우자 계좌로 보낸 생활비 600만 원, 그 밖의 생활비 100만 원으로 모두 나갔습니다.
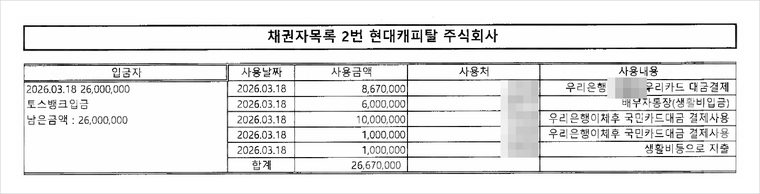
▲ 셋째 대출의 사용 내역표 — 대출금 전액이 신용카드 대금과 생활비로 쓰였음을 계좌 내역으로 소명하였습니다.
대출 세 건의 소명 결과
| 첫째 대출 2025. 7. 1. · 3,500만 원 | ▶ | 기존 대출 상환 2,640만 원 양육비 280만 원 주식투자 600만 원 | ▶ | 청산가치 반영 500만 원 |
| 둘째 대출 2026. 2. 28. · 1,600만 원 | ▶ | 아파트 대출이자 100만 원 주식·코인 투자 약 1,500만 원 | ▶ | 청산가치 반영 1,000만 원 |
| 셋째 대출 2026. 3. 18. · 2,600만 원 | ▶ | 신용카드 대금 1,967만 원 배우자 계좌 생활비 600만 원 생활비 100만 원 | ▶ | 청산가치 반영 0원 |
청산가치 5,101만 원 → 6,601만 원 (합계 1,500만 원 반영)
소명 결과, 셋째 대출은 전액이 소명되어 청산가치에 아무것도 더해지지 않았습니다. 반면 주식·코인 투자로 나간 돈이 있던 첫째와 둘째 대출에서는 각각 500만 원과 1,000만 원, 모두 1,500만 원을 청산가치에 반영하였습니다.
이로써 청산가치는 5,101만 원에서 6,601만 원으로 늘었고, 변제기간도 36개월에서 38개월로 늘어났습니다.
최근 대출이 있는 분이 신청 전에 준비할 것
첫째, 대출마다 '입금에서 출금까지'를 표로 정리합니다. 대출금이 들어온 날, 나간 날짜, 금액, 받은 사람, 쓴 용도를 한 줄씩 적습니다. 이 사건 보정권고가 요구한 표도 채권번호, 채권자, 사용일자, 금액, 사용처, 관련 계좌, 비고를 적는 양식이었습니다.
둘째, 계좌 거래내역에 해당 줄을 표시합니다. 표에 적은 거래를 계좌 거래내역에서 형광펜으로 표시하면, 법원이 두 자료를 쉽게 맞추어 볼 수 있습니다.
셋째, 다른 계좌를 거쳐 간 돈은 끝까지 따라갑니다. 대출금이 본인의 다른 계좌나 가족 계좌로 옮겨진 경우, 그 계좌에서 다시 어디로 나갔는지까지 밝혀야 소명이 끝납니다. 이 사건에서도 다른 은행 계좌로 옮겨진 860만 원의 뒤를 따로 정리하였습니다.
넷째, 기존 대출 상환은 완납 서류로 마무리합니다. 빚을 갚는 데 썼다면 이체 내역만이 아니라 대출금 완납증명서처럼 그 빚이 실제로 없어졌다는 자료를 함께 내는 것이 확실합니다.
다섯째, 투자에 쓴 돈은 숨기지 않습니다. 주식이나 코인에 쓴 돈은 결국 계좌 내역에 드러납니다. 처음부터 밝히고 현재 남은 잔고를 함께 내야, 반영 금액을 두고 법원과 논의할 여지가 생깁니다.
맺음말
신청 직전의 대출이 있다고 개인회생이 막히는 것은 아닙니다. 다만 그 돈이 어디로 갔는지를 채무자 스스로 한 줄씩 설명할 수 있어야 합니다. 사용처를 밝힌 대출은 문제가 되지 않고, 밝히지 못한 금액만큼 청산가치와 변제 부담이 늘어날 뿐입니다. 계좌 거래내역을 미리 정리해 두는 것이 최근 대출이 있는 개인회생의 첫 준비입니다.