개인회생 절차를 밟다 보면 예상치 못한 문자를 받을 때가 있습니다.
바로 금융기관의 상계(相計) 문자인데요.
금지명령이 떨어졌는데도 은행이 채무자의 통장 잔고와 대출금을 퉁쳐 버린다는 문자입니다. 실제로 자주 발생합니다.
그럼 상계가 뭘까요?
상계란 '서로에 대한 빚을 있는 만큼 없애는 것'입니다.
A 은행에 1,000만 원 대출이 있고 같은 은행 통장에 500만 원이 들어 있다면, 은행은 그 500만 원을 대출 잔액에서 차감해버리는 버립니다. 법적으로 허용된 권리이기 때문에 채무자 입장에서는 막막할 수밖에 없죠.
금지명령 송달 '이전'에 한 상계
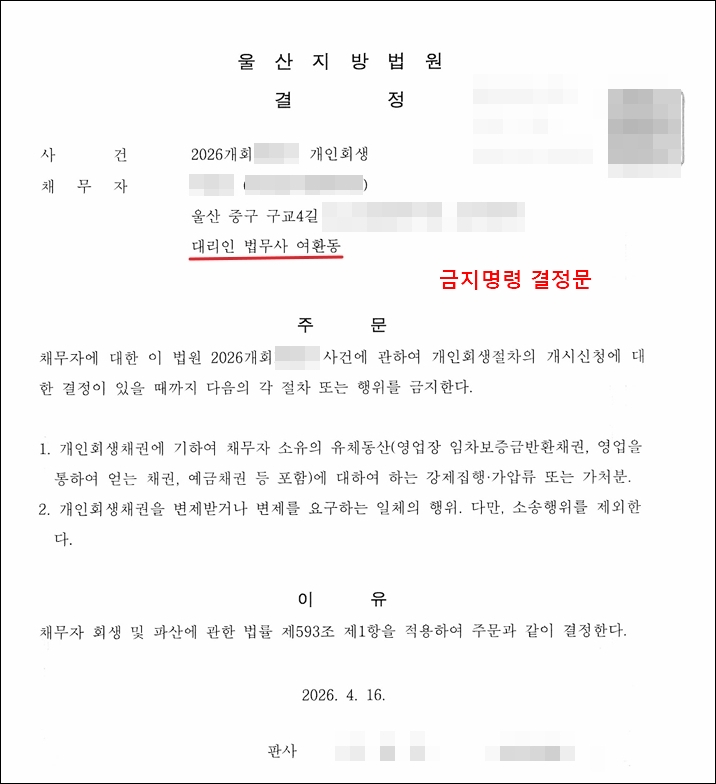
금지명령의 효력은 해당 채권자에게 송달된 순간부터 시작됩니다.
그 이전, 즉 은행이 아직 법원으로 부터 금지명령 결정문을 송달 받기 전에, 통장에 이미 들어 있던 예금을 대출금과 상계했다면, 안타깝게도 이건 법적으로 유효한 행위입니다.
금지명령의 효력이 아직 그 은행에 미치지 않은 상태이니, 뭐라 따지기도 어렵습니다.
이 부분에서 많은 분들이 억울함을 느끼시는데, 그렇기 때문에 신청 전 준비가 더더욱 중요한 겁니다.
금지명령 송달 '이후'의 상계
반면 은행이 법원으로 부터 금지명령 결정문을 정식으로 송달 받은 뒤에는 이야기가 달라집니다.
그 시점부터 은행은 개인회생채권을 이유로 채무자 재산에 손을 댈 수 없습니다. 강제집행은 물론이고 사실상의 변제 효과를 낳는 상계도 마찬가지입니다.
그런데 일부 금융기관은 내부 처리 과정에서 이걸 놓치거나, 알면서도 관행적으로 상계를 진행하는 경우가 있습니다.
채무자 입장에서는 개인회생 절차에서 금지명령이 있었고, 채권사인 금융기관이 결정문을 송달 받았으니, 통장에 돈을 넣어 놓거나 월급이 입금되어도 괜찮다는 생각을 하고 있다가, 금융기관의 막무가내식 상계 처리에 당황하게 됩니다.
이 경우 금융기관에 적극적으로 이의를 제기해야 합니다.
통장 사용 방법: 상계 전 미리 대비
사실 가장 좋은 방법은 문제가 생기기 전에 미리 손을 쓰는 겁니다.
몇 가지 실무적인 대응을 정리해보겠습니다.
개인회생 신청과 동시에 급여 이체 계좌를 바꾸는 것입니다. 대출이 없는 은행에 통장을 새로 개설한 다음 그 계좌로 월급 입금처를 바꾸는 게 핵심입니다. 이게 첫 번째이자 가장 중요한 조치입니다.
기존 대출 연계 계좌는 잔액을 없애 버리는 것입니다. 통장에 돈이 없으니 상계를 하니 마니 하는 문제가 발생하지 않게 되죠.
대출이 있는 금융기관의 통장은 개인회생을 준비하기 전 사용을 하지 않아야 합니다. 가장 안전한 방법이죠.
그리고 법원에서 금지명령 발령이 있었다는 사실을 미리 알리세요. 알리는 방법은 금지명령 결정문을 은행에 제출하는 것입니다.
법원에서 금융기관에 금지명령 결정문이 송달되기까지는 결정일로 부터 2~3일이 걸리기 때문입니다.
결국 핵심은 타이밍입니다
개인회생을 준비할 때 많은 분들이 서류 준비나 변제금이 얼마 나오는지에 집중하다가 이 부분을 놓치곤 합니다.
생활비 통장 하나 잘못 관리했다가 금지명령이 나와도 월급이 그대로 사라지는 상황이 생길 수 있으므로, 신청 결심을 굳혔다면, 서류 준비와 함께 급여 계좌 변경 및 대출이 있는 금융기관의 통장 사용을 하지 않는것도 반드시 챙기시길 바랍니다.
관련글 더 보기